Véhicules de société : le prix d’achat ne suffit pas pour bien choisir
Un véhicule de société peut être une voiture destinée aux rendez-vous clients, une commerciale à deux places ou un fourgon de livraison. Cette appellation décrit son utilisation par l’entreprise, pas un régime fiscal unique. Pour choisir, il faut croiser quatre éléments : l’usage réel, la catégorie administrative, le financement et le coût après fiscalité. Une mensualité attractive ou une annonce affichée hors taxes ne suffit donc pas à identifier la bonne affaire.
Identifier le véhicule derrière l’appellation « société »
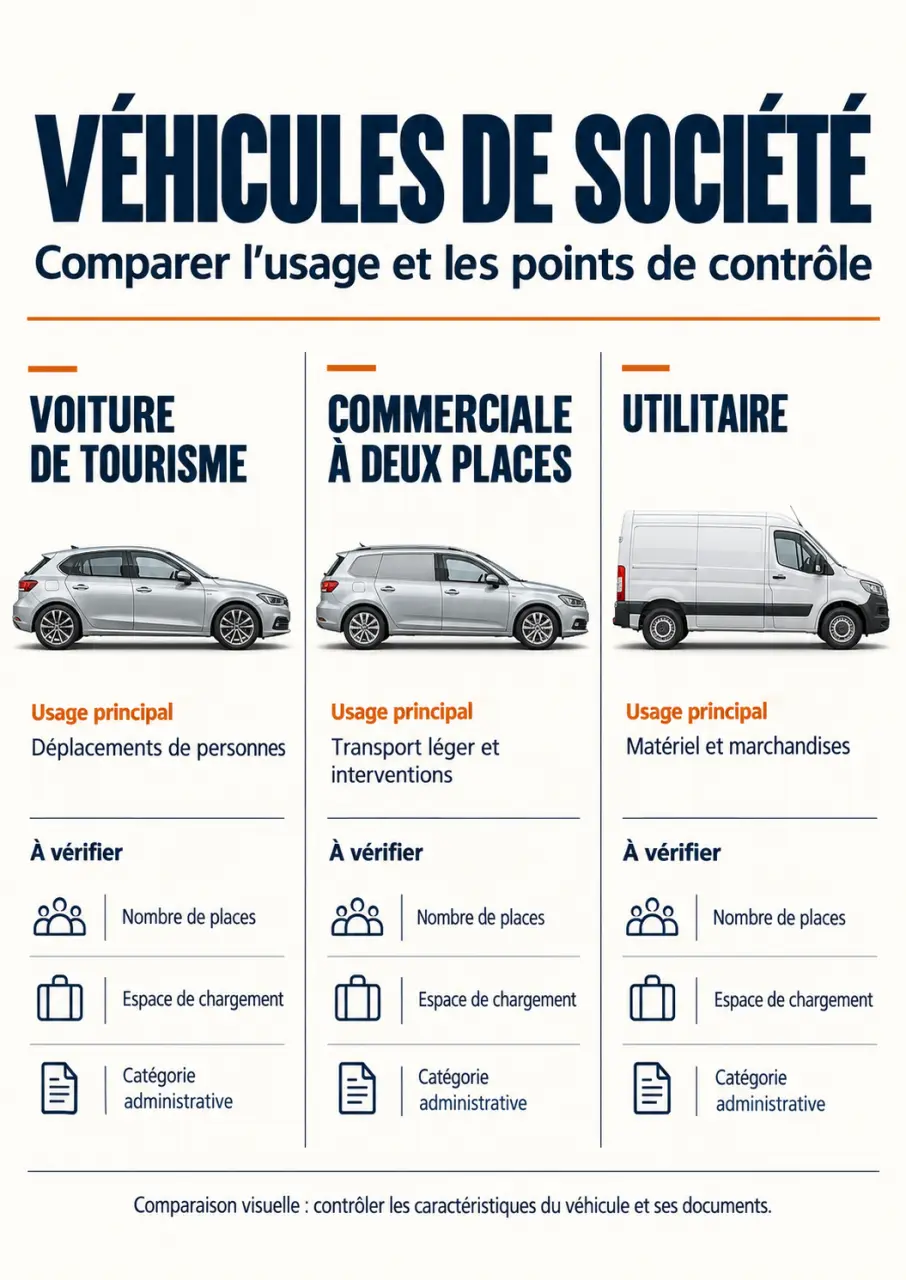
Une entreprise peut acheter une voiture particulière, mais celle-ci ne devient pas un utilitaire parce que la facture porte le nom de la société. Les caractéristiques et la catégorie du véhicule déterminent notamment les règles de TVA et d’amortissement.
| Type de véhicule | Caractéristiques à vérifier | Usage habituel |
|---|---|---|
| Voiture de tourisme | Mention VP sur la carte grise, véhicule conçu pour transporter des personnes | Rendez-vous, déplacements commerciaux, transport de collaborateurs |
| Voiture commerciale | Souvent dérivée d’une citadine, avec deux places et un espace de chargement ; homologation à contrôler | Tournées commerciales avec du petit matériel |
| Véhicule utilitaire | Souvent immatriculé CTTE, avec une configuration dédiée aux marchandises | Livraisons, chantier, transport d’outillage |
Un petit utilitaire comporte fréquemment deux places sans ancrages pour sièges arrière, mais ce n’est pas une définition universelle : certains modèles disposent de davantage de places. La mention commerciale dans une annonce ne prouve donc pas, à elle seule, l’éligibilité à un traitement fiscal favorable.
La distinction entre voiture de service et voiture de fonction concerne surtout les conditions d’utilisation. La première est normalement réservée aux déplacements professionnels ; la seconde peut aussi être utilisée à titre privé. Les autorisations doivent être écrites, notamment pour les trajets domicile-travail, les week-ends et les conducteurs admis par l’assurance.
Partir des trajets et du chargement, pas de la motorisation
Pour un artisan, le volume utile ne suffit pas : il faut vérifier la longueur de chargement, la charge utile, les accès latéraux et la protection du matériel. Pour un commercial, le confort, le stationnement et le kilométrage annuel pèseront davantage. En livraison, les arrêts répétés et l’immobilisation pour entretien deviennent des critères décisifs.
Faites passer chaque véhicule au tamis d’une semaine de travail réelle : le colis le plus encombrant entre-t-il, le parking est-il accessible, une recharge est-elle possible pendant les heures d’arrêt ? Ce filtrage élimine les modèles séduisants sur catalogue mais obligeant ensuite à multiplier les trajets, louer un autre véhicule ou laisser du matériel au dépôt. Ces coûts de friction restent souvent invisibles dans le prix affiché.
L’électrique mérite d’être étudié lorsque les tournées et la recharge sont prévisibles. Vérifiez l’autonomie en charge, les déplacements exceptionnels et le coût d’installation d’une borne. Un hybride rechargeable doit être évalué selon ses possibilités réelles de recharge, pas seulement selon sa consommation annoncée. L’hydrogène suppose, lui aussi, un accès compatible au ravitaillement.
Pour des déplacements professionnels occasionnels, conserver un véhicule personnel peut éviter une acquisition. Le remboursement des frais kilométriques est envisageable selon le statut et les règles applicables, avec un relevé des trajets, distances et motifs. L’assurance doit couvrir l’usage professionnel concerné.
Comparer achat et location sur une même durée
Demandez des propositions portant sur une durée et un kilométrage identiques. Comparez aussi les prestations : une mensualité incluant entretien et assistance n’est pas directement comparable à une échéance de crédit seule.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Achat comptant | Propriété immédiate et liberté de revente | Trésorerie mobilisée et risque de décote |
| Achat à crédit | Paiement étalé, véhicule détenu par l’entreprise | Intérêts, assurance et garanties du financement |
| LOA ou crédit-bail | Possibilité d’acquisition finale selon le contrat | Premier versement, option d’achat et conditions de sortie |
| Location longue durée, ou LLD | Budget plus prévisible, services possibles | Kilométrage contractuel, restitution et remise en état |
La location longue durée est parfois recherchée sous l’abréviation « LDD », mais l’appellation usuelle est LLD. Elle ne prévoit généralement pas d’option d’achat contractuelle. À l’inverse, la LOA et le crédit-bail permettent une acquisition finale dans les conditions prévues au contrat.
Le coût total de possession additionne acquisition ou loyers, financement, assurance, entretien, pneus, énergie, taxes et frais de restitution éventuels. En cas d’achat, soustrayez la valeur de revente estimée. Intégrez uniquement la TVA réellement récupérable et évitez de confondre économie fiscale et remboursement de la dépense : une charge déductible reste un coût pour l’entreprise.
Vérifier la fiscalité avant de signer
TVA et amortissement : deux calculs distincts
La TVA sur l’achat d’une voiture de tourisme est généralement non déductible, sauf exceptions liées notamment à certaines activités. Pour un utilitaire, elle peut être déductible sur l’achat, l’entretien et les réparations, sous réserve des conditions générales de déduction. Une entreprise en franchise en base ne récupère pas la TVA ; en occasion, une vente sous le régime de la marge ne permet pas non plus de déduire une TVA sur le prix total.
Pour les carburants, la récupération dépend du véhicule et de l’énergie : elle peut notamment atteindre 80 % pour une voiture de tourisme et 100 % pour un utilitaire sur les carburants concernés. Ces pourcentages ne doivent pas être étendus indistinctement à toutes les dépenses énergétiques.
L’achat est normalement immobilisé puis amorti. Pour une voiture de tourisme, la déduction fiscale de l’amortissement est plafonnée : les plafonds comprennent 9 900 €, 18 300 €, 20 300 € et 30 000 €, selon les émissions, la date et les règles applicables. Ce ne sont pas des plafonds de prix d’achat. La location n’efface pas cette limitation : une fraction des loyers peut également être non déductible.
Taxes et usage privé : prévoir le suivi
Les véhicules de tourisme affectés à une activité économique peuvent relever de deux taxes annuelles, portant sur les émissions de CO₂ et les polluants atmosphériques. Le calcul dépend notamment des caractéristiques, de l’affectation et des exonérations applicables. Les références WLTP et NEDC correspondent à des méthodes d’évaluation des émissions : ne mélangez pas leurs barèmes.
L’usage privé d’un véhicule mis à disposition peut constituer un avantage en nature, à évaluer et déclarer selon les règles sociales applicables. Conservez factures, relevés d’utilisation et autorisations. Pour un micro-entrepreneur, acheter un véhicule ne permet pas de déduire séparément ses frais réels du chiffre d’affaires imposable : le régime repose sur un abattement forfaitaire. Faites valider ces points avant toute commande.
Sécuriser l’achat d’un véhicule de société d’occasion
Les plateformes d’annonces comme La Centrale, les concessionnaires, négociants et retours de location permettent de comparer les offres. Un exemple de Citroën C3 entreprise de 2022 affichait 56 343 km, une motorisation essence, une boîte manuelle et un prix de 6 980 €. Ces caractéristiques donnent un point de comparaison, pas une cote ni une garantie de disponibilité.
- Prix : faites préciser TTC, HT, régime de TVA et frais annexes.
- Historique : rapprochez kilométrage, factures, contrôles techniques et opérations d’entretien.
- État : examinez pneus, freinage, embrayage, carrosserie et traces d’usage intensif.
- Documents : vérifiez carte grise, identité du vendeur, certificat de situation administrative et documents de cession.
- Conformité : contrôlez les places, transformations et aménagements homologués.
- Protection : lisez les garanties, exclusions et conditions d’immobilisation.
Avant de verser un acompte, obtenez un devis d’assurance et une estimation des travaux proches. Le bon véhicule est celui qui remplit sa mission à un coût soutenable, avec une fiscalité vérifiée et un historique suffisamment documenté.