Achat d’un véhicule professionnel : devenir propriétaire ou préserver sa trésorerie ?
L’achat d’un véhicule professionnel ne consiste pas seulement à choisir un modèle et un prix. Le bon arbitrage dépend de l’usage réel, du kilométrage, de la durée de détention, de la trésorerie disponible et du statut de l’activité. Avant de signer, comparez le coût global de l’achat, du financement, des taxes et de la gestion quotidienne.
Commencer par définir le véhicule et son usage
Un véhicule professionnel répond aux besoins de l’activité : déplacements commerciaux, interventions, livraisons, transport de matériel ou visites de chantier. Lorsqu’il est acheté par une société ou affecté au patrimoine professionnel, il peut être inscrit à l’actif du bilan et traité comme une immobilisation. En pratique, un bien d’une valeur supérieure à 500 € HT et destiné à servir plus d’un an relève généralement de cette logique comptable.
Véhicule de société, de fonction ou véhicule personnel
Le véhicule de société appartient à l’entreprise ou est loué par elle. Il peut être réservé aux déplacements professionnels ou mis à la disposition d’un dirigeant ou d’un salarié. S’il est aussi utilisé à titre privé, cette utilisation peut constituer un avantage en nature, qui doit être évalué et déclaré. Une voiture de fonction désigne plus précisément un véhicule mis à la disposition d’un collaborateur, y compris pour ses trajets personnels.
L’autre option consiste à conserver un véhicule personnel et à se faire rembourser les déplacements professionnels sous forme d’indemnités kilométriques. Cette solution évite d’immobiliser un véhicule dans l’entreprise. Elle convient surtout à un usage ponctuel ou modéré. Les trajets, leur motif et les frais remboursés doivent alors être justifiables.
Utilitaire ou véhicule particulier : une distinction décisive
Le type d’immatriculation influence directement le traitement fiscal. Un véhicule particulier porte habituellement la mention VP dans le champ J1 du certificat d’immatriculation. Un véhicule utilitaire est souvent caractérisé par l’absence de banquette arrière. Certains modèles sont décrits comme des véhicules à trois portes sans banquette arrière. Cette qualification ne doit pas être déduite de la seule apparence du véhicule : vérifiez les documents d’immatriculation avant l’achat.
Pour une activité qui nécessite le transport régulier d’outils, de marchandises ou d’équipements, l’utilitaire répond à un besoin opérationnel et peut bénéficier, sous conditions, d’un régime de TVA et d’amortissement plus favorable. À l’inverse, une berline ou un SUV particulier peut être plus adapté à une activité commerciale, mais son coût fiscal doit être anticipé.
Comparer achat, financement et indemnités kilométriques
Le choix ne porte pas uniquement sur le montant de la mensualité. Il détermine la propriété du véhicule, le niveau d’engagement, la possibilité de le revendre et l’impact sur la trésorerie. Le tableau ci-dessous permet de comparer les principales solutions.
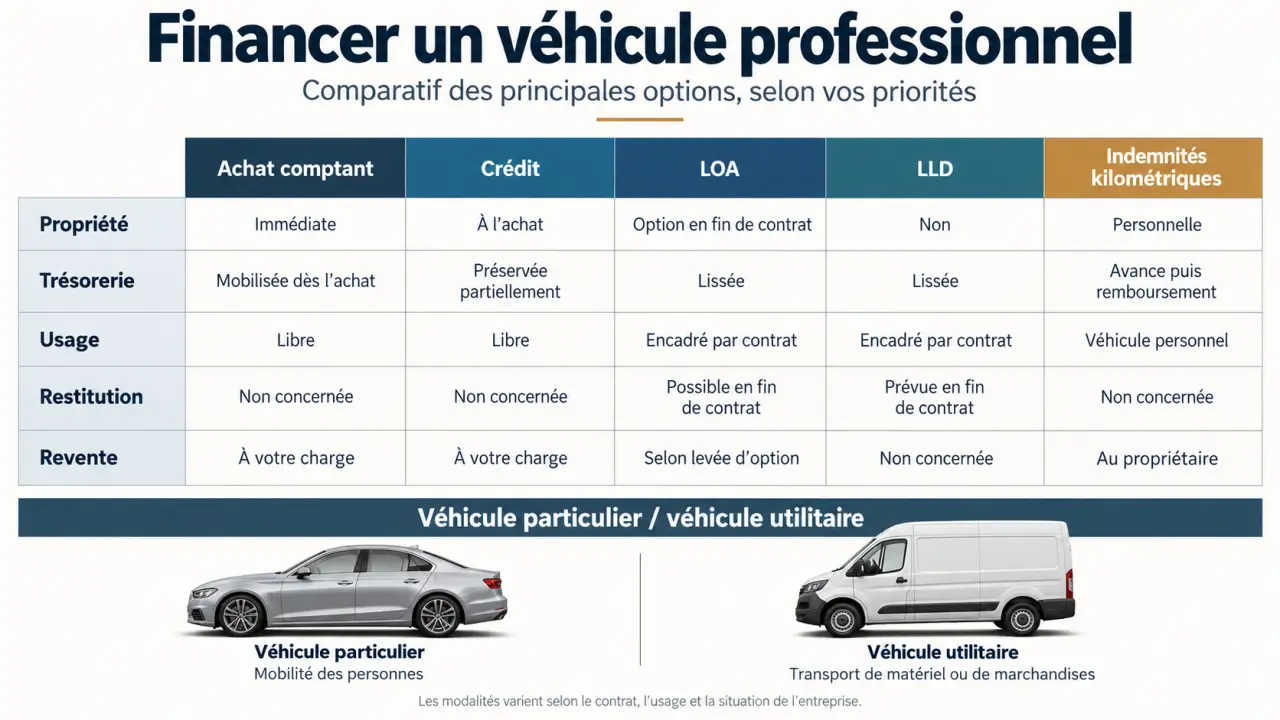
| Solution | Propriété | Effet principal sur la trésorerie | Fin du dispositif |
|---|---|---|---|
| Achat comptant | Entreprise | Décaissement immédiat important | Conservation ou revente libre du véhicule |
| Crédit professionnel | Entreprise | Trésorerie préservée, échéances et intérêts | Véhicule conservé ou revendu |
| LOA | Loueur jusqu’à l’option | Loyers étalés | Restitution ou levée de l’option d’achat |
| LLD | Loueur | Budget périodique prévisible | Restitution du véhicule |
| Indemnités kilométriques | Dirigeant ou salarié | Pas d’acquisition par l’entreprise | Remboursement des trajets justifiés |
Quand l’achat direct ou le crédit sont pertinents
L’achat comptant convient à une entreprise qui dispose d’une trésorerie solide, prévoit de conserver longtemps le véhicule et accepte d’en organiser la revente. Le crédit permet de devenir propriétaire sans mobiliser immédiatement tout le capital. En contrepartie, les échéances, les intérêts et les éventuelles assurances associées doivent être intégrés au budget.
La LOA permet d’acheter le véhicule à la fin du contrat en levant l’option prévue. La LLD privilégie l’usage : elle offre une visibilité sur les loyers et peut inclure l’entretien, les pneumatiques ou d’autres services selon le contrat. Elle convient lorsqu’un renouvellement régulier est recherché. Il faut toutefois surveiller les limites de kilométrage et les conditions de restitution.
Le prix d’achat n’est qu’une partie de la dépense. Il faut aussi prévoir l’assurance, l’entretien, les pneus, le carburant ou la recharge, le stationnement, les péages, la fiscalité et les périodes d’indisponibilité. Le Total Cost of Ownership (TCO) doit donc être calculé sur la durée de détention. Comparez ensuite ce montant au coût total de mobilité, qui tient aussi compte des habitudes de déplacement et des solutions alternatives.
Mesurer les conséquences fiscales avant de choisir
La fiscalité varie selon la catégorie du véhicule, son énergie, ses émissions, son poids, son utilisation et les règles applicables à l’entreprise. Avant toute commande, validez le montage avec un expert-comptable, notamment pour les véhicules particuliers et les contrats de location.
TVA et amortissement : l’écart entre VP et utilitaire
Pour les véhicules particuliers, la récupération de TVA sur l’acquisition est en principe limitée. Les véhicules utilitaires peuvent permettre une récupération totale de la TVA sur l’acquisition, l’entretien et l’utilisation lorsque les conditions sont remplies. La TVA sur le GPL est récupérable à 100 %, celle sur le gazole et l’éthanol à 80 %, et celle sur l’essence à 100 % depuis 2022 selon les éléments applicables. La TVA liée à la recharge des véhicules électriques est également récupérable dans les conditions prévues.
Le véhicule immobilisé est amorti sur sa durée d’utilisation. Pour un véhicule particulier, la déduction fiscale de l’amortissement est plafonnée à 18 300 € dans le cas général, à 9 900 € pour les véhicules polluants et à 30 000 € pour les véhicules électriques. Pour les utilitaires, l’amortissement est présenté comme déductible à 100 %. Il faut distinguer l’amortissement comptabilisé de la part réellement déductible fiscalement.
Taxes, frais courants et revente
Les véhicules particuliers peuvent être soumis aux taxes environnementales liées notamment aux émissions de CO2 et au poids. Les véhicules utilitaires et électriques sont indiqués comme exonérés de l’ancienne TVS, remplacée par des taxes annuelles sur les véhicules affectés à des fins économiques. Le choix de la motorisation ne doit donc pas reposer sur le seul prix catalogue.
L’entreprise peut prendre en charge l’assurance, l’entretien, les réparations, le carburant, les péages et le stationnement lorsqu’ils sont liés à l’activité. Conservez les factures, contrats, relevés et justificatifs de déplacement. La revente doit aussi être anticipée dès l’achat : la TVA récupérée initialement peut avoir une incidence sur son traitement, tandis qu’un véhicule loué ne crée pas de valeur de revente pour l’entreprise.
Acheter neuf ou d’occasion sans fragiliser le dossier
Un concessionnaire ou un revendeur professionnel donne accès à des véhicules neufs ou d’occasion, à des offres de financement et à des garanties. L’achat d’occasion auprès d’un professionnel peut offrir un compromis entre coût d’entrée et sécurité. L’achat à un particulier reste possible, mais il demande davantage de vérifications et ne procure pas le même niveau d’accompagnement.
Les contrôles à effectuer avant la signature
- Vérifiez le certificat d’immatriculation, notamment la catégorie du véhicule et le champ J1.
- Comparez le prix avec le kilométrage, l’état général, la motorisation et l’historique d’entretien.
- Demandez les factures de maintenance, les documents de contrôle et les éventuelles garanties.
- Lisez les conditions de financement ou de location : apport, durée, kilométrage, assurance, entretien et frais de restitution.
- Prévoyez l’assurance, l’immatriculation et l’organisation du suivi comptable avant la mise en circulation.
Le meilleur choix correspond au rythme réel de l’activité. Pour des déplacements rares, les indemnités kilométriques peuvent éviter une immobilisation coûteuse. Pour un usage intensif ou le transport de matériel, un utilitaire détenu ou financé par l’entreprise devient souvent plus cohérent. Dans tous les cas, rapprocher le besoin métier, le coût total et le traitement fiscal limite le risque qu’un véhicule séduisant devienne une charge durablement mal calibrée.