Carte grise : comptabilisation en 6354 ou 2182, sans confondre taxes et TVA
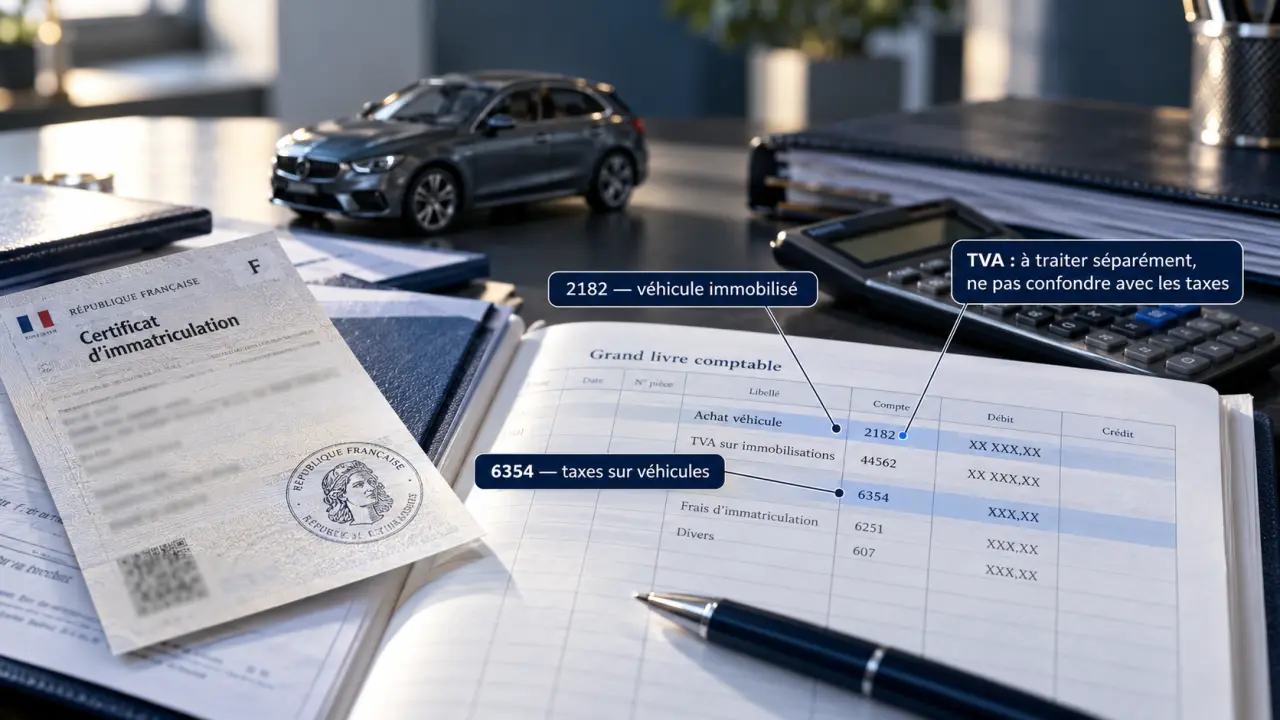
Les frais de carte grise s’enregistrent généralement au débit du compte 6354, avec un règlement au crédit du compte 512. Lorsqu’ils sont intégrés au coût d’acquisition du véhicule, ils rejoignent le compte 2182. Le bon traitement suppose toutefois de séparer les taxes publiques, l’acheminement et les honoraires du prestataire : ces éléments n’obéissent pas tous aux mêmes règles de TVA ni aux mêmes écritures.
Ventiler le justificatif avant de choisir les comptes
La carte grise, ou certificat d’immatriculation, permet d’identifier le véhicule et son titulaire. Pour l’entreprise, son coût peut réunir plusieurs prélèvements et une prestation commerciale. Le montant payé ne doit donc pas être automatiquement enregistré sur une seule ligne.
- Taxe régionale : son montant dépend notamment des caractéristiques du véhicule et des règles régionales.
- Taxe de formation professionnelle dans les transports : elle concerne certaines catégories de véhicules.
- Malus écologique : il peut s’ajouter selon les caractéristiques du véhicule et les règles applicables à son immatriculation.
- Taxe de gestion et redevance d’acheminement : elles correspondent au traitement et à l’envoi du certificat.
- Frais de dossier : ils rémunèrent le professionnel chargé des démarches.
Les taxes publiques d’immatriculation ne sont pas soumises à TVA. En revanche, les honoraires d’un intermédiaire peuvent l’être. Il faut partir du détail du justificatif, plutôt que chercher à extraire une TVA du total réglé. Les tarifs et exonérations évoluant, retenez les montants effectivement liquidés pour le véhicule.
Constituez un petit cocon documentaire autour de chaque véhicule : facture d’achat, certificat, détail des taxes, facture du mandataire et preuve de paiement. Reliez ces pièces par l’immatriculation ou le numéro de série. Cette organisation évite notamment de comptabiliser deux fois les taxes lorsqu’elles apparaissent à la fois sur le décompte du concessionnaire et sur le reçu administratif.
Charges ou immobilisation : un choix à rendre cohérent
Les droits d’enregistrement et frais assimilés liés à l’acquisition peuvent, selon la méthode comptable retenue, être passés en charges ou incorporés au coût d’acquisition. Ce choix ne doit pas être improvisé véhicule par véhicule : il s’inscrit dans une politique comptable cohérente, à valider avec le professionnel chargé des comptes.
| Point de comparaison | Passage en charges | Incorporation au véhicule |
|---|---|---|
| Compte principal | 6354 — Droits d’enregistrement et de timbre | 2182 — Matériel de transport |
| Acheminement | 626, lorsqu’il est isolé | Intégré au coût si le traitement retenu le justifie |
| Effet comptable | Charge de l’exercice | Amortissement avec le véhicule |
| Suivi fiscal | Déduction immédiate sous conditions | Retraitements éventuellement nécessaires |
Le passage en charges facilite le suivi des frais administratifs. L’incorporation permet de présenter un coût d’acquisition regroupant les frais retenus dans la méthode de l’entreprise. Dans ce second cas, la carte grise ne constitue pas une immobilisation autonome : elle suit le plan d’amortissement du véhicule.
Une nouvelle carte grise obtenue après l’achat, par exemple pour une modification administrative, ne doit pas être automatiquement ajoutée à l’immobilisation initiale. Il faut examiner la nature de la dépense et son lien avec l’acquisition.
Les écritures à saisir, de la constatation au paiement
Paiement direct à l’administration : comptes 6354, 626 et 447
Prenons un exemple de certificat facturé 283,76 €, comprenant 281,00 € de taxes et 2,76 € d’acheminement. Ces montants illustrent une écriture, sans constituer un tarif universel. Si la dette est constatée avant son règlement, la saisie est la suivante :
| Compte | Débit | Crédit |
|---|---|---|
| 6354 — Droits d’enregistrement et de timbre | 281,00 € | |
| 626 — Frais postaux et de télécommunication | 2,76 € | |
| 447 — Autres impôts, taxes et versements assimilés | 283,76 € |
Au paiement, débitez le 447 de 283,76 € et créditez le 512 — Banque du même montant. Si constatation et paiement sont simultanés, le crédit du 512 peut remplacer directement celui du 447. Une simple commande, sans dette établie ni paiement, ne suffit pas à constater une charge ; une avance doit être distinguée de la dépense définitive.
Frais intégrés à l’acquisition : comptes 2182 et 404
Lorsque le fournisseur du véhicule facture des frais d’immatriculation de 300 € et que l’entreprise les immobilise, cette composante se traduit par un débit du 2182 de 300 € et un crédit du 404 — Fournisseurs d’immobilisations de 300 €. Elle s’ajoute aux autres lignes de la facture d’acquisition, sans TVA sur les taxes publiques.
Le règlement solde ensuite le 404 par le crédit du 512. Le compte 404 correspond ici au fournisseur d’immobilisation ; le compte 447 reste adapté à une dette fiscale directement envers l’administration. C’est donc aussi l’identité du créancier, et pas seulement la nature du frais, qui guide la contrepartie.
Prestataire et TVA : isoler la prestation des taxes avancées
Un professionnel habilité peut encaisser les taxes et facturer séparément son intervention. Pour ses seuls frais de dossier de 100 € HT, assortis de 20 € de TVA, l’écriture suivante convient si la prestation est passée en charges et si la TVA est déductible :
| Compte | Débit | Crédit |
|---|---|---|
| 6226 — Honoraires | 100 € | |
| 44566 — TVA déductible sur autres biens et services | 20 € | |
| 401 — Fournisseurs | 120 € |
Le paiement débite le 401 et crédite le 512 pour 120 €. Le compte 6227 — Frais d’actes et de contentieux peut être retenu lorsque la nature exacte de la prestation le justifie. Si ces frais sont incorporés à l’immobilisation, leur imputation et celle de la TVA déductible doivent être adaptées, notamment avec le compte 44562.
Une TVA facturée n’est pas nécessairement récupérable. Vérifiez l’assujettissement de l’entreprise, la facture et les exclusions liées au véhicule. Un utilitaire peut ouvrir droit à déduction sous conditions ; un véhicule de tourisme relève généralement de restrictions, y compris pour les services qui lui sont liés. La TVA non déductible rejoint la charge ou le coût immobilisé concerné.
Fiscalité et situations particulières à contrôler à la clôture
Les frais ordinaires d’immatriculation comptabilisés en charges sont en principe déductibles lorsqu’ils concernent l’activité et sont justifiés. Ne transposez toutefois pas cette règle sans examen au malus écologique : son régime fiscal doit être vérifié séparément, notamment selon l’impôt auquel l’entreprise est soumise.
L’immobilisation étale la charge comptable, mais peut laisser place à une déduction fiscale immédiate des droits concernés. Si cette déduction est pratiquée, il faut neutraliser fiscalement les amortissements correspondants pour éviter une double déduction. Le suivi doit distinguer ces droits des autres composantes du véhicule et des éventuelles limitations fiscales propres aux voitures de tourisme.
- Véhicule agricole : le plan comptable agricole prévoit le compte 6357 pour les droits d’enregistrement et de timbre.
- LOA ou LLD : dans les comptes individuels du locataire, le véhicule n’est généralement pas immobilisé avant une éventuelle acquisition. Analysez les frais facturés selon le contrat.
- Véhicule d’occasion : le changement de titulaire ne modifie pas, à lui seul, la logique de ventilation.
- Usage professionnel et personnel : distinguez l’enregistrement comptable, la déductibilité fiscale et l’éventuel avantage en nature.
Avant validation, rapprochez le total saisi du règlement bancaire, contrôlez l’absence de TVA sur les taxes et consignez la méthode retenue. Ces vérifications sécurisent autant l’écriture initiale que le suivi des amortissements.