RC Pro garage : garanties, obligations et critères de choix
La RC Pro garage couvre, dans les limites du contrat, les conséquences financières de dommages causés à des tiers par votre activité : par exemple, un accident provoqué par une pièce mal remontée. Elle ne protège pas automatiquement les véhicules confiés, vos locaux ou tous les essais routiers.
La RC professionnelle n’est généralement pas imposée au garagiste pour sa seule activité de réparation. En revanche, les véhicules terrestres à moteur doivent être couverts en responsabilité civile pour leur circulation, et certaines activités exercées par le garage peuvent entraîner des obligations particulières. Pour comparer deux devis, regardez donc autant les garanties automobile et véhicules confiés que la RC Pro elle-même.
Que couvre la RC Pro d’un garage automobile ?
La responsabilité civile professionnelle intervient lorsque votre entreprise est tenue de réparer un dommage causé à un tiers dans le cadre de ses prestations. Le tiers peut être un client, un fournisseur ou une autre personne touchée par les conséquences de votre travail. La garantie dépend des activités déclarées et des conditions du contrat.
Les dommages se répartissent en trois familles :
- Corporels : une personne est blessée à la suite d’une intervention défectueuse.
- Matériels : un bien est endommagé, par exemple lorsqu’une huile inadaptée détériore un moteur.
- Immatériels : une perte financière résulte d’un sinistre, comme l’immobilisation d’un véhicule professionnel. Le contrat peut distinguer les pertes consécutives à un dommage matériel ou corporel de celles qui ne le sont pas.
Une garantie peut intervenir pour une erreur, une omission ou une négligence, mais elle ne rembourse pas nécessairement la reprise de votre propre travail. Si une réparation doit être refaite sans autre dommage, son coût peut rester à votre charge. De même, un plafond propre aux pertes financières peut être inférieur à celui des dommages matériels.
Exemple : une erreur découverte après restitution
Vous remplacez une pièce de suspension. Mal fixée, elle se détache après la sortie du garage et provoque un accident. Les dommages à la voiture, à un autre véhicule ou aux personnes blessées peuvent relever de votre responsabilité professionnelle. La prise en charge dépend notamment de la garantie applicable après livraison, des exclusions et des plafonds prévus au contrat.
La RC Pro est-elle obligatoire pour un garagiste ?
Pour la réparation automobile seule, la souscription d’une RC Pro n’est généralement pas présentée comme une obligation générale. Elle reste néanmoins importante : sans garantie applicable, le garage doit supporter lui-même les conséquences financières d’un dommage dont il est responsable.
Ne confondez pas cette question avec l’assurance automobile obligatoire. La responsabilité civile liée à la circulation des véhicules terrestres à moteur répond à une obligation distincte. Un garage qui possède, déplace ou essaie des véhicules doit disposer d’une couverture adaptée à ces usages. La RC Pro ne la remplace pas automatiquement.
Le dépannage, le transport ou d’autres activités réglementées peuvent aussi modifier les obligations du professionnel. Décrivez précisément ces activités au moment de souscrire, plutôt que de vous arrêter à la mention « garage automobile ».
RC Pro, exploitation et véhicules confiés : les différences
Une assurance garage complète associe souvent plusieurs garanties. Leurs intitulés et leurs limites varient d’un contrat à l’autre : une même situation ne relève donc pas forcément du même volet chez tous les assureurs.
| Garantie | Risque visé | Exemple |
|---|---|---|
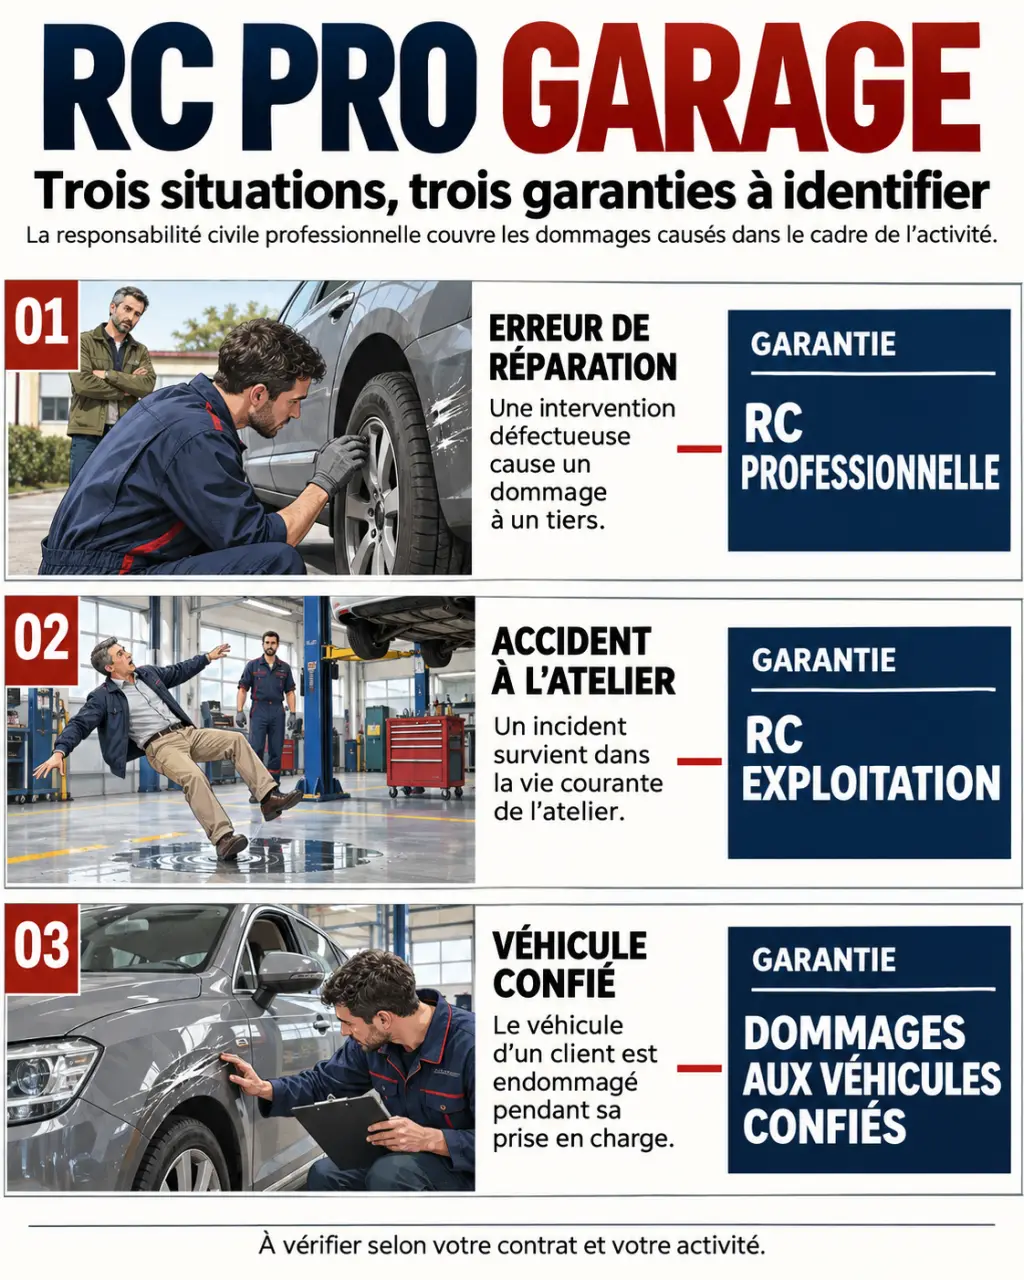
| RC professionnelle | Dommage causé à un tiers par la prestation | Une erreur de montage entraîne un accident après réparation. |
| RC exploitation | Dommage lié à la vie courante de l’entreprise, hors prestation | Un client glisse sur le sol de l’atelier et se blesse. |
| Véhicules confiés | Dommage à un véhicule remis au garage, dans les conditions prévues | Une voiture de client est endommagée pendant sa garde ou sa manipulation. |
| Assurance automobile | Risques liés à la circulation des véhicules couverts | Un accident survient pendant un essai routier. |
| Multirisque professionnelle | Dommages aux biens de l’entreprise et garanties associées | Un incendie endommage le bâtiment et le matériel assuré. |
Un seul événement peut toucher plusieurs garanties. Si un incendie atteint l’atelier et des voitures de clients, la protection de vos locaux et celle des véhicules confiés ne répondent pas nécessairement aux mêmes conditions.
Le véhicule confié n’est pas couvert par défaut
Un véhicule confié est une voiture ou un autre véhicule remis au garage pour une intervention, un diagnostic ou une autre opération. Il peut se trouver sur un pont, dans l’atelier ou sur le parking. La simple présence d’une RC Pro ne signifie pas que tous les dommages subis par ce véhicule sont garantis.
La couverture dédiée peut viser la garde, la manipulation, le vol ou l’incendie, avec des limites propres. Regardez notamment si elle fonctionne pendant le stationnement extérieur, hors des heures d’ouverture et lorsque le véhicule est déplacé. La situation d’un véhicule remis à un sous-traitant mérite aussi une attention particulière.
Qu’en est-il des essais routiers ?
Un essai après réparation expose le garage à deux risques distincts : les dommages causés à d’autres personnes et ceux subis par le véhicule essayé. Une assurance automobile adaptée peut couvrir la responsabilité liée à la circulation, mais les dommages au véhicule lui-même dépendent des garanties souscrites.
Comparez le périmètre des conducteurs autorisés, des trajets et des véhicules couverts. Un essai réalisé par un salarié, un déplacement jusqu’au contrôle technique ou une intervention extérieure ne doivent pas être supposés inclus sur la seule foi du nom de la formule.
Quelles garanties ajouter à la RC Pro garage ?
La RC Pro indemnise des tiers lorsque votre responsabilité est engagée. Elle ne sert pas, à elle seule, à reconstruire votre atelier ou à remplacer votre outillage après un sinistre. Selon votre organisation, plusieurs compléments peuvent être utiles :
- Multirisque professionnelle : elle peut protéger les locaux, l’outillage, les équipements et les stocks contre les événements prévus au contrat, comme l’incendie ou le vol.
- Perte d’exploitation : elle peut compenser une partie des conséquences financières d’une interruption après un sinistre garanti. La durée d’indemnisation et les événements déclencheurs comptent autant que le plafond.
- Protection juridique : elle peut aider à gérer certains litiges, avec des conditions et des limites de prise en charge.
- Défense-recours : cette garantie concerne la défense de vos intérêts ou l’exercice d’un recours dans les situations prévues au contrat.
- Assistance : elle peut apporter des services après un événement couvert ; son contenu doit être comparé à vos besoins réels.
Un garage propriétaire de ses murs n’a pas les mêmes besoins qu’un locataire. Dans les deux cas, pensez séparément au bâtiment, aux aménagements, aux machines, aux pièces en stock et aux véhicules qui appartiennent aux clients.
Combien coûte une RC Pro pour garage ?
Il n’existe pas de prix unique utile pour comparer tous les garages. Une RC seule, une formule couvrant les véhicules confiés et une multirisque complète ne protègent pas les mêmes risques. Le montant dépend notamment :
- du chiffre d’affaires et des activités déclarées : mécanique, carrosserie, vente ou dépannage ;
- de la localisation et des conditions de stationnement ;
- de l’expérience ou des diplômes du professionnel ;
- des garanties retenues, de leurs plafonds et de leurs franchises ;
- du nombre et de la valeur des véhicules présents.
Une franchise élevée réduit la somme que l’assureur paie pour un sinistre couvert et peut agir sur la cotisation. Un devis moins cher n’est donc pas forcément plus intéressant : comparez la prime avec le montant qui resterait à votre charge, les exclusions et les sous-limites.
Comment choisir les bons plafonds et comparer les devis ?
- Listez vos activités et vos lieux d’intervention. Incluez les essais, le dépannage extérieur, la vente éventuelle et la sous-traitance.
- Estimez la valeur maximale des véhicules présents en même temps. Additionnez leur valeur, y compris ceux stationnés dehors, puis comparez ce total au plafond applicable à un même événement.
- Repérez les sous-limites. Un contrat peut prévoir un plafond par véhicule et un autre par sinistre. Les deux doivent convenir à votre parc.
- Comparez les franchises et exclusions. Elles peuvent varier entre vol, incendie, dommages pendant manipulation et circulation.
- Examinez les conséquences d’un arrêt d’activité. Les frais fixes continuent même si l’atelier ne peut plus accueillir de clients.
Par exemple, si six véhicules d’une valeur estimée à 20 000 € chacun sont présents simultanément, l’exposition atteint 120 000 €, avant même de compter votre matériel. Une limite de 20 000 € par véhicule ne suffit pas à elle seule à protéger l’ensemble : le plafond par événement doit aussi être adapté.
Adapter le contrat au métier exercé
Un carrossier manipule et stocke des véhicules parfois immobilisés plusieurs jours. Un dépanneur intervient hors de son site et déplace des véhicules. Un vendeur garde un stock automobile qui lui appartient, tandis qu’un réparateur de véhicules industriels peut recevoir des biens de valeur élevée. Un garage multi-activités cumule ces expositions : chaque prestation et chaque type de véhicule doivent figurer dans le périmètre assuré.
Pour un mécanicien mobile, la question des interventions chez le client et des trajets est aussi importante que celle d’un atelier fixe.
Attestation et déclaration : les étapes pratiques
Pour obtenir un devis exploitable, préparez la liste de vos activités, votre chiffre d’affaires, l’adresse des locaux et une estimation des véhicules confiés. Précisez les conducteurs amenés à effectuer des essais, les conditions de stationnement et les opérations sous-traitées. Transmettez aussi les informations demandées sur votre expérience et vos garanties souhaitées.
Après souscription, l’assureur délivre une attestation d’assurance indiquant notamment l’assuré, les garanties mentionnées et leur période de validité. Elle prouve l’existence d’une couverture, mais ne remplace pas les conditions complètes du contrat : elle ne détaille pas toujours toutes les exclusions ou sous-limites.
Lorsque l’activité évolue, informez votre assureur : ajout de carrosserie, ouverture d’un second site, essais de nouveaux types de véhicules ou lancement d’un service de dépannage peuvent changer le risque déclaré.
Questions fréquentes sur la RC Pro garage
La RC Pro couvre-t-elle les véhicules confiés par les clients ?
Pas par défaut. Les dommages subis par un véhicule remis au garage relèvent d’une garantie dédiée, qui a ses propres plafonds, franchises et conditions de garde.
Quelle est la différence entre RC Pro et RC exploitation ?
La RC Pro vise les dommages causés par la prestation elle-même. La RC exploitation vise ceux liés à la vie courante de l’entreprise, comme la chute d’un client dans l’atelier.
Quels plafonds, franchises et exclusions faut-il vérifier ?
Relevez le plafond par sinistre et, selon les contrats, par année d’assurance, ainsi que les sous-limites par type de dommage ou par véhicule. Notez la franchise applicable à chaque garantie. Parmi les exclusions courantes figurent la reprise de votre propre travail, les activités non déclarées et la faute intentionnelle.
Les dommages causés pendant un essai routier sont-ils couverts ?
Les dommages causés à des tiers relèvent de l’assurance automobile qui couvre la circulation. Ceux subis par le véhicule essayé dépendent des garanties souscrites pour les véhicules confiés.