Comment rédiger un business plan pour un centre de lavage auto ?
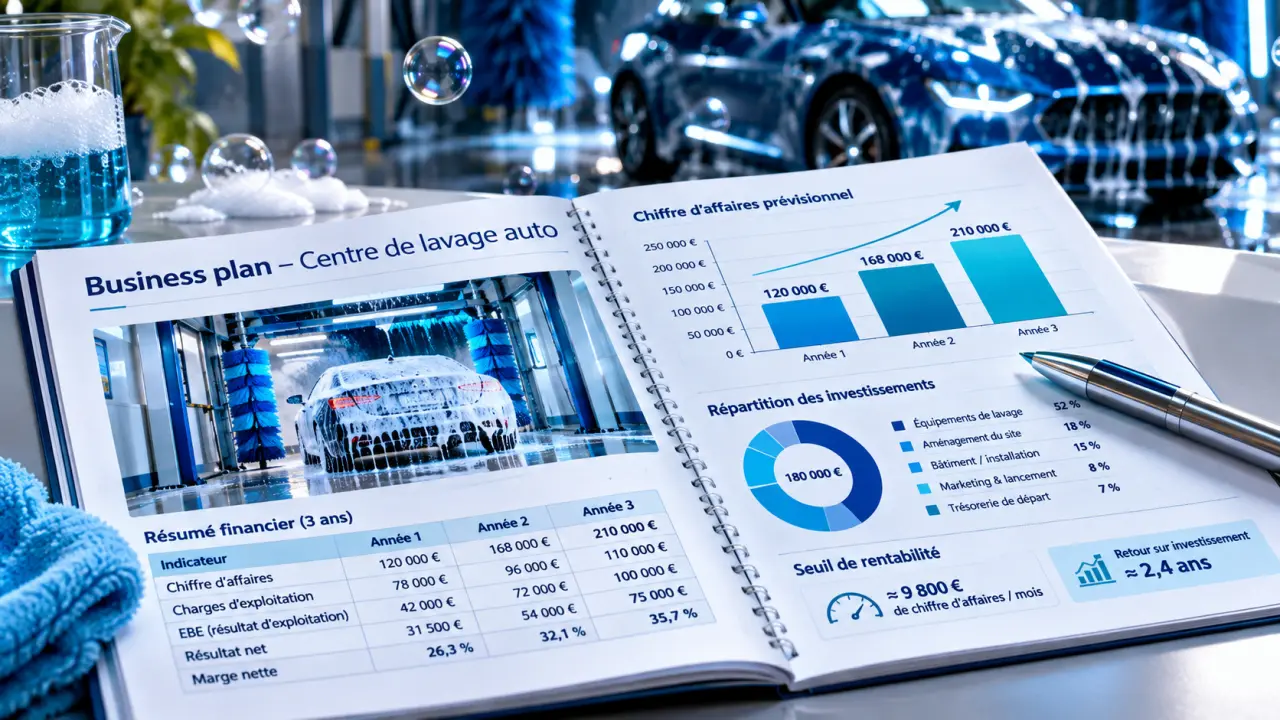
Pour rédiger le business plan d’un centre de lavage auto, partez de votre emplacement et de la demande locale, puis choisissez vos équipements et estimez le nombre de lavages vendus. Traduisez ensuite ces hypothèses en chiffre d’affaires, en charges et en besoins de financement. Le document doit montrer à partir de quel volume votre station couvre ses coûts et si sa trésorerie résiste aux mois creux.
Présentez les calculs dans un prévisionnel et accompagnez-les d’un texte qui explique vos choix. Un financeur doit pouvoir relier chaque chiffre important à une observation locale, à un devis ou à une hypothèse clairement annoncée.
1. Étudier le marché avant de chiffrer le projet
Commencez par délimiter une zone de clientèle autour du terrain envisagé. Le temps d’accès en voiture compte davantage qu’un simple rayon sur une carte : une voie rapide, un rond-point difficile ou une séparation entre quartiers peuvent modifier les habitudes de déplacement.
Simulateur de prévisionnel financier
Comparez trois hypothèses pour estimer l’activité et les principaux indicateurs financiers d’un centre de lavage auto. Tous les montants sont exprimés hors taxes.
Paramètres communs
Hypothèses par scénario
Modifiez chaque scénario indépendamment. Les volumes et prix saisis servent directement aux calculs.
Scénario central
Scénario bas
Scénario haut
Résultats estimatifs
Scénario central
Scénario bas
Scénario haut
Important : ces calculs sont indicatifs. Ils ne remplacent ni un devis, ni une étude de marché, ni un prévisionnel comptable. Ils ne prennent pas automatiquement en compte la TVA, les amortissements, les intérêts, les impôts, la saisonnalité détaillée ou les remboursements de capital.
Voir les formules et conventions de calcul
Chiffre d’affaires mensuel = (lavages par jour × prix moyen HT d’un lavage + options vendues par jour × prix moyen HT des options) × jours d’ouverture par mois. Le chiffre d’affaires annuel correspond au chiffre d’affaires mensuel × 12. Coûts variables = chiffre d’affaires annuel × taux de coûts variables. Marge sur coûts variables = chiffre d’affaires annuel × (1 − taux de coûts variables). Résultat d’exploitation simplifié = marge sur coûts variables − charges fixes annuelles. Seuil de rentabilité en chiffre d’affaires = charges fixes annuelles ÷ taux de marge sur coûts variables. Le nombre de lavages au seuil est estimé en divisant ce seuil par le chiffre d’affaires annuel moyen généré par un lavage, options comprises selon les volumes saisis, puis par 12. Besoin de financement initial = investissement + frais de lancement + réserve − ressources saisies. Retour annuel simplifié = résultat d’exploitation ÷ investissement initial.
Rassemblez ensuite les informations qui permettront d’estimer la demande :
- le nombre de véhicules et la présence de ménages, d’entreprises ou de flottes dans la zone ;
- les axes fréquentés, les commerces voisins, la visibilité et la facilité d’entrée et de sortie ;
- les stations concurrentes, mais aussi les offres de nettoyage à domicile ou destinées aux professionnels ;
- leurs prestations, leurs tarifs affichés, leurs horaires, leur état et les périodes d’attente ;
- les habitudes de lavage recueillies auprès d’automobilistes et de gestionnaires de flotte.
Consultez les données publiques locales sur la population et le parc automobile, puis observez les sites concurrents à plusieurs moments, en semaine et le week-end. Notez la météo et la durée de chaque observation. Une visite isolée ne suffit pas à estimer leur activité annuelle.
Transformer les observations en fréquentation prévisionnelle
Construisez une estimation ascendante plutôt que de reprendre le chiffre d’affaires d’une autre station. Par exemple, si vous identifiez 4 000 clients potentiels dans votre zone, retenez une part susceptible de vous choisir, puis un nombre de visites annuelles par client. Avec 10 % de clients captés et 12 visites par an, vous obtenez 4 800 lavages annuels, soit environ 13 par jour en moyenne.
Ces nombres sont des hypothèses de travail, pas une étude de marché. Comparez le résultat avec vos observations, la capacité des pistes et la concurrence. Ajoutez séparément les contrats professionnels seulement si leur volume n’est pas déjà inclus dans les clients particuliers.
2. Définir le concept et le mode d’exploitation
Décrivez les prestations, leurs prix, les horaires envisagés et l’organisation quotidienne. Précisez qui assurera le nettoyage du site, les réapprovisionnements, les interventions et la relation client. Une station automatisée conserve des tâches de surveillance et d’entretien.
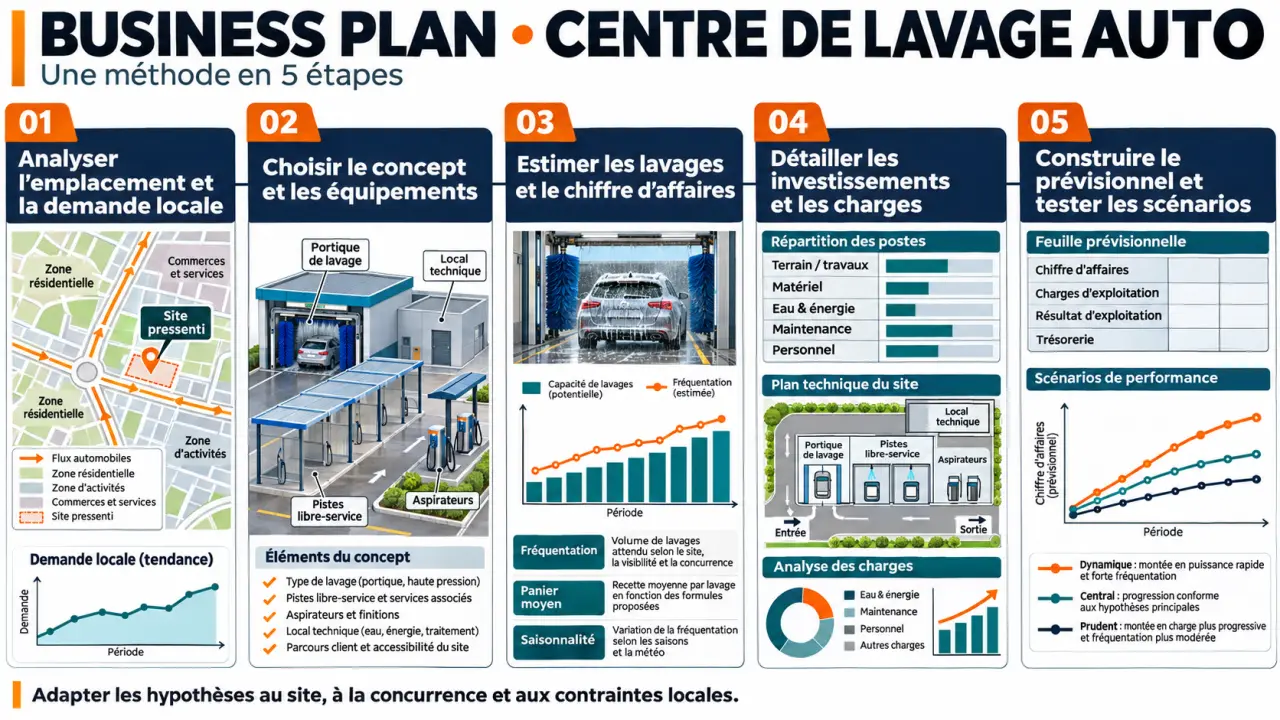
| Modèle | Atout commercial | Point à chiffrer |
|---|---|---|
| Haute pression | Le client maîtrise la durée et les zones lavées. | Nombre de pistes, consommation et entretien des équipements. |
| Portique | Le lavage est automatisé et proposé par programme. | Prix de la machine, maintenance et capacité aux heures chargées. |
| Sans eau | Prestation possible sur le lieu du client. | Temps de main-d’œuvre, déplacements et produits. |
Une zone de passage peut convenir à une offre rapide ; des contrats de flotte peuvent justifier une organisation sur rendez-vous. Si vous visez les poids lourds, prévoyez une installation adaptée plutôt que d’ajouter leur chiffre d’affaires à une station conçue pour les voitures.
Ajoutez les ventes complémentaires réalistes : aspiration, séchage, cire ou nettoyage intérieur. Pour chaque prestation, indiquez son prix et la proportion de clients susceptibles de l’acheter. Une offre de fidélité ou un abonnement doit aussi préciser son prix, sa fréquence d’utilisation attendue et ses limites.
Indépendant ou franchisé ?
En indépendant, vous choisissez librement vos équipements, votre marque et vos tarifs, mais vous construisez seul votre offre et votre communication. En franchise, comparez l’accompagnement et la notoriété apportés avec les droits d’entrée, les redevances, les achats imposés et les engagements contractuels. Intégrez ces coûts au prévisionnel avant de comparer les deux options.
3. Estimer le chiffre d’affaires mois par mois
Calculez les ventes de chaque service avec la même formule : nombre de prestations × prix moyen hors taxes. Additionnez ensuite les prestations sans compter deux fois les options déjà incluses dans un programme.
Voici un exemple simplifié pour une station ouverte toute l’année. Les montants sont hypothétiques et exprimés hors taxes.
| Prestation | Volume annuel | Prix moyen HT | Chiffre d’affaires HT |
|---|---|---|---|
| Lavages | 12 000 | 8 € | 96 000 € |
| Options et aspiration | 3 000 | 2 € | 6 000 € |
| Total | — | — | 102 000 € |
Les 12 000 lavages correspondent à environ 33 lavages par jour en moyenne. Répartissez les ventes par mois selon vos observations, la météo et les habitudes locales. Prévoyez notamment une baisse possible pendant les périodes froides.
Confrontez enfin le volume aux capacités : nombre de pistes ou de passages au portique, durée d’un lavage et concentration des clients aux heures de pointe. Une station peut avoir assez de capacité sur la journée tout en perdant des clients si la file d’attente est trop longue le samedi.
4. Chiffrer l’ouverture et les dépenses courantes
Pour une station haute pression de quatre pistes, un investissement indicatif d’environ 200 000 € constitue un point de départ, pas un devis. Le terrain, les raccordements et les équipements peuvent modifier fortement le montant. Distinguez les postes suivants :
- Site et travaux : achat ou dépôt de garantie du terrain, terrassement, accès, réseaux, local technique et signalisation ;
- Équipements : pistes, portique éventuel, paiement, aspiration, traitement et récupération de l’eau ;
- Frais de lancement : études, assurances, constitution, communication et stock initial ;
- Réserve de trésorerie : fonds disponibles pour payer les premières échéances et absorber un démarrage lent.
Chiffrez aussi les contraintes du terrain avant de retenir votre budget : accès, raccordements, évacuation et traitement des eaux usées, ainsi que compatibilité du projet avec les règles d’urbanisme. Une solution technique non prévue peut changer le coût du projet ou le choix de la parcelle.
Charges fixes et charges variables
Les charges variables évoluent avec l’activité : eau, produits lavants, consommables et une partie de l’électricité. Les charges fixes comprennent notamment le loyer, les assurances, la comptabilité, les abonnements, les salaires prévus et une enveloppe d’entretien. Certaines factures mélangent part fixe et part variable : séparez-les si possible.
Pour illustrer le calcul de l’eau, retenons 150 litres par lavage, 12 000 lavages et 3 € par mètre cube. La consommation atteint 1 800 m³ par an, soit 5 400 € à ce prix. Il s’agit d’une simulation : le programme, le matériel, la récupération d’eau et la facture locale modifient le résultat.
5. Construire le prévisionnel financier
Présentez un compte de résultat prévisionnel sur trois exercices et un plan de trésorerie mensuel sur les douze premiers mois. Le premier mesure l’activité et le résultat ; le second montre quand l’argent entre et sort. Un projet rentable sur l’année peut manquer de liquidités avant d’encaisser assez de ventes.
| Document | Contenu attendu |
|---|---|
| Plan de financement initial | Investissements, frais de lancement et trésorerie de départ face à l’apport, aux emprunts et aux autres financements acquis. |
| Compte de résultat | Chiffre d’affaires, charges, amortissements, intérêts et résultat prévisionnel. |
| Trésorerie mensuelle | Encaissements et décaissements, dont TVA, achats, salaires, échéances d’emprunt et investissements. |
| Besoin en fonds de roulement | Stocks et sommes dues par les clients, diminués des sommes restant dues aux fournisseurs. |
Dans une station où les particuliers paient immédiatement, les créances clients peuvent rester faibles. Des contrats professionnels réglés plus tard augmentent en revanche le besoin de trésorerie. Par exemple, avec 2 000 € de stock, 3 000 € de factures clients en attente et 1 500 € dus aux fournisseurs, le BFR simplifié est de 3 500 €.
Ce BFR ne remplace pas la réserve de sécurité : le tableau mensuel doit aussi absorber les charges avant la montée en régime. Ne confondez pas non plus la mensualité de crédit avec une charge intégrale du compte de résultat : les intérêts y figurent, tandis que le remboursement du capital apparaît dans la trésorerie.
Calculer le seuil de rentabilité
Le seuil de rentabilité correspond au chiffre d’affaires qui couvre les charges fixes après paiement des coûts variables. La formule est : charges fixes ÷ taux de marge sur coûts variables.
Si les charges fixes annuelles atteignent 60 000 € et que les coûts variables représentent 25 % du chiffre d’affaires, la marge sur coûts variables est de 75 %. Le seuil est donc de 60 000 ÷ 0,75, soit 80 000 € de chiffre d’affaires annuel. Avec un panier moyen de 8 € HT, cela représente environ 10 000 passages par an, soit 27 à 28 par jour en moyenne.
Ce calcul simplifié suppose que le panier moyen et le taux de coûts variables restent constants. Incluez dans les charges fixes les amortissements et intérêts retenus pour le calcul du résultat. Le seuil comptable ne garantit pas à lui seul que la trésorerie couvrira les remboursements du prêt.
Estimer le retour sur investissement
Pour mesurer le rendement, rapportez le gain annuel retenu à l’investissement initial. Indiquez ce que contient ce gain : résultat net comptable ou flux de trésorerie réellement disponible. Pour estimer un délai de récupération, cumulez les flux de trésorerie annuels après dépenses et financement jusqu’à couvrir l’apport initial. Précisez si vous mesurez le retour pour l’entreprise ou pour l’investisseur.
6. Tester les risques et préparer la demande de financement
Reprenez votre scénario central et construisez deux variantes. Dans le scénario bas, réduisez par exemple le nombre de lavages de 20 % et augmentez certaines dépenses d’eau ou de maintenance. Dans le scénario haut, retenez une fréquentation supérieure seulement si la capacité de la station et la demande locale le permettent.
Pour chaque scénario, présentez le chiffre d’affaires, le résultat, le solde de trésorerie le plus bas et la capacité à payer les échéances. Ajoutez les mesures prévues en cas d’écart : réserve disponible, entretien préventif, ajustement des horaires ou développement de contrats professionnels.
Réunir le financement
Le plan de financement met face à face les besoins (investissements, frais de lancement, réserve de trésorerie) et les ressources. Celles-ci combinent en général l’apport personnel, un ou plusieurs prêts bancaires et, pour le matériel, parfois un crédit-bail ou une location financière. Un investisseur extérieur peut compléter l’apport en contrepartie d’une part du capital. Une banque examine le montant de l’apport, la capacité de l’activité à rembourser les échéances et les garanties proposées, comme une caution ou un nantissement du matériel.
Finaliser le dossier
Rédigez en dernier une synthèse courte, placée en début de document. Elle présente le porteur, le terrain, l’offre, la clientèle, le montant recherché et les principaux résultats attendus. Joignez les éléments qui soutiennent les hypothèses : observations de terrain, devis, estimation des travaux, conditions de financement et échanges commerciaux utiles.