Quelle assurance pour un garage automobile, entre RC Pro, véhicules confiés et multirisque ?
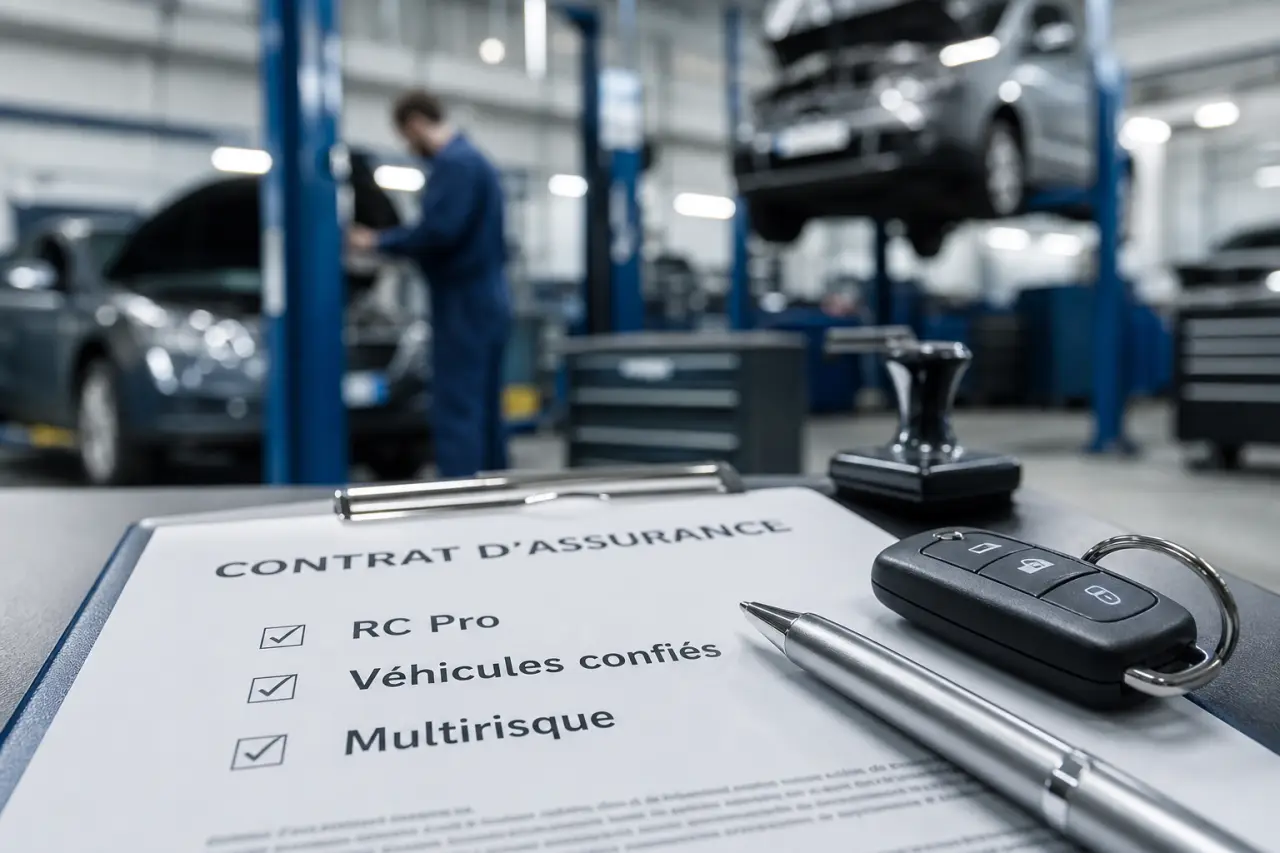
Un garage automobile concentre plusieurs risques au même endroit : véhicules de clients, essais routiers, outillage coûteux, accueil du public, salariés, locaux et parfois véhicules de prêt. Une assurance garagiste sert à organiser ces protections sans laisser de zone grise entre la responsabilité civile professionnelle, la multirisque, l’assurance des véhicules confiés et les garanties liées à l’exploitation.
Pour choisir le bon contrat, l’enjeu ne se limite pas à cocher des garanties. Il faut vérifier que l’assurance correspond à l’activité réelle du garage : réparation mécanique, carrosserie, vente de véhicules, dépannage, préparation esthétique, contrôle avant livraison ou prêt de véhicules de courtoisie.
Ce que couvre vraiment une assurance garagiste
L’assurance garagiste n’est pas une garantie unique et figée. Elle regroupe généralement plusieurs protections professionnelles adaptées aux risques d’un atelier automobile. Selon le contrat, elle peut couvrir les dommages causés à des tiers, les véhicules confiés par les clients, les locaux, le matériel, les véhicules appartenant au garage et les pertes financières après un sinistre.
La responsabilité civile professionnelle garage
La responsabilité civile professionnelle garage, souvent appelée RC Pro, intervient lorsque le garagiste, un salarié ou un préposé cause un dommage à un client, à un fournisseur ou à un tiers dans le cadre de l’activité. Par exemple, un client peut être blessé dans l’atelier, un véhicule peut être endommagé pendant une intervention, ou une erreur professionnelle peut entraîner un préjudice.
Pour un garage, cette garantie est indispensable car les montants en jeu peuvent vite atteindre plusieurs dizaines de milliers d’euros. Une mauvaise manipulation, une réparation défectueuse ou un accident lors d’un essai routier peut engager directement la responsabilité de l’entreprise.
La multirisque professionnelle pour les locaux et le matériel
La multirisque professionnelle protège l’environnement de travail : atelier, bureau d’accueil, pont élévateur, compresseur, outils de diagnostic, stock de pièces, mobilier et parfois enseignes ou aménagements. Elle peut intervenir en cas d’incendie, dégât des eaux, vol, vandalisme, catastrophe naturelle ou dommage électrique selon les garanties souscrites.
Un garage fonctionne comme une suite d’étapes très concrètes. Le véhicule arrive, est stationné, démonté, réparé, contrôlé, parfois essayé sur route, puis restitué. Cette logique aide à repérer les points de rupture possibles dans la chaîne de responsabilité. Une bonne couverture ne protège donc pas seulement un lieu ou un véhicule, elle sécurise chaque passage entre ces étapes.
Véhicules clients, courtoisie, flotte : ne pas les confondre
La difficulté principale d’une assurance pour garage automobile vient souvent des véhicules. Tous ne relèvent pas du même usage ni du même niveau de risque. Un véhicule confié par un client, un véhicule de courtoisie, une voiture de démonstration et un utilitaire de service ne se déclarent pas de la même manière.
Les véhicules confiés par les clients
La garantie véhicules confiés couvre les voitures, motos ou utilitaires remis au garage pour réparation, entretien, diagnostic, carrosserie ou gardiennage. Elle peut jouer si le véhicule est abîmé dans l’atelier, volé sur le parking professionnel ou impliqué dans un accident pendant un essai routier, selon les conditions du contrat.
Ce point doit être examiné avec attention. Certains contrats distinguent les dommages survenus dans les locaux, sur le parc extérieur, pendant le déplacement du véhicule ou lors d’un essai. Le plafond d’indemnisation doit aussi correspondre à la valeur des véhicules habituellement confiés. Un atelier qui entretient surtout des citadines n’a pas la même exposition qu’un garage spécialisé dans les véhicules premium, les utilitaires récents ou les voitures de collection.
Les véhicules de courtoisie et de prêt
Un véhicule de courtoisie mis à disposition d’un client doit être assuré pour cet usage précis. Il ne suffit pas toujours qu’il appartienne au garage : le contrat doit prévoir le prêt à un tiers, les conditions de conduite, le niveau de garantie et les éventuelles franchises. Selon l’activité, la couverture peut être au tiers, intermédiaire ou tous risques.
Le garage doit aussi organiser la partie pratique : état des lieux au départ et au retour, copie du permis, durée du prêt, kilométrage autorisé, carburant, responsabilité en cas d’infraction. Ces éléments ne remplacent pas l’assurance, mais ils évitent les litiges et facilitent la gestion d’un sinistre.
W Garage, véhicules de démonstration et assurance flotte
Le W Garage permet à certains professionnels de l’automobile de faire circuler provisoirement des véhicules dans un cadre spécifique : essais, convoyage, démonstration ou formalités liées à l’activité. Il ne constitue pas à lui seul une assurance tous risques. Il doit être utilisé conformément à son cadre et complété par une assurance adaptée.
Dès que le garage possède plusieurs véhicules d’exploitation, utilitaires, dépanneuses, véhicules de service ou de démonstration, une assurance flotte peut simplifier la gestion. Au lieu de suivre plusieurs contrats séparés, l’entreprise peut regrouper plusieurs véhicules dans un seul contrat, avec des garanties harmonisées et une vision plus claire des coûts.
Obligatoire, recommandée ou stratégique : classer les garanties
Toutes les protections n’ont pas le même statut. Certaines répondent à une obligation ou à une responsabilité incontournable, d’autres sont fortement recommandées pour éviter qu’un sinistre ne mette l’activité en danger.
| Garantie | Rôle principal | Priorité pour un garage |
|---|---|---|
| RC Pro garage | Couvrir les dommages causés à des tiers dans l’activité | Indispensable |
| Véhicules confiés | Protéger les véhicules clients pendant leur prise en charge | Indispensable dès réception de véhicules |
| Multirisque professionnelle | Couvrir locaux, matériel, stock et sinistres d’exploitation | Très recommandée |
| Assurance auto professionnelle | Assurer les véhicules appartenant au garage | Nécessaire si le garage possède des véhicules |
| Protection juridique | Accompagner les litiges avec clients, fournisseurs ou partenaires | Recommandée |
| Perte d’exploitation | Compenser une baisse ou interruption d’activité après sinistre | Stratégique |
La protection juridique professionnelle est souvent sous-estimée. Elle peut aider lors d’un différend avec un client sur une réparation, un litige avec un fournisseur de pièces ou une contestation liée à la vente d’un véhicule. La garantie perte d’exploitation devient précieuse si un incendie, un dégât des eaux ou un acte de vandalisme oblige le garage à fermer temporairement.
Combien coûte une assurance garagiste ?
Il n’existe pas de tarif unique pour une assurance garagiste, car le prix dépend fortement du profil de l’établissement. Deux garages situés dans la même ville peuvent payer des cotisations très différentes si l’un fait uniquement de l’entretien léger et l’autre de la carrosserie, de la vente et du prêt de véhicules.
Les critères qui font varier le devis
Les assureurs examinent notamment la nature de l’activité, la surface des locaux, la valeur du matériel, le nombre de salariés, le volume de véhicules confiés, l’existence d’un parc extérieur, les antécédents de sinistres et le niveau de garanties demandé. La présence de plusieurs véhicules de courtoisie ou d’une flotte professionnelle influence aussi la cotisation.
Le choix entre une couverture au tiers, intermédiaire ou tous risques joue également sur le coût, surtout pour les véhicules appartenant au garage. Les plafonds d’indemnisation, les exclusions, les franchises et les extensions de garantie doivent être comparés aussi attentivement que le prix annuel.
Pourquoi demander un devis sur mesure
Un devis standard peut donner une première idée, mais il risque de négliger des particularités importantes : véhicules haut de gamme confiés régulièrement, outillage spécifique, activité de dépannage, stockage de véhicules la nuit, essais routiers fréquents ou prêt de véhicules à des clients. Un devis sur mesure permet d’ajuster les garanties au risque réel, sans payer pour des options inutiles ni découvrir trop tard une absence de couverture.
Bien choisir son contrat avant de signer
Avant de souscrire, le bon réflexe consiste à partir des situations concrètes du garage plutôt que d’une liste générique de garanties. Que se passe-t-il si un véhicule client est volé sur le parking ? Si un salarié a un accident pendant un essai ? Si un incendie rend l’atelier inutilisable ? Si un client conteste une réparation ? Les réponses doivent être clairement prévues dans le contrat.
- Vérifier que les véhicules confiés sont couverts dans l’atelier, sur le parc et lors des essais.
- Déclarer les véhicules de courtoisie, de démonstration, de service et les éventuels usages de W Garage.
- Comparer les plafonds, franchises, exclusions et conditions d’indemnisation.
- Adapter la multirisque aux locaux, au matériel, aux pièces stockées et aux équipements coûteux.
- Prévoir une protection juridique et, si l’activité dépend fortement de l’atelier, une perte d’exploitation.
Une assurance garagiste efficace doit rester lisible : qui est couvert, pour quels véhicules, dans quels lieux, pendant quels usages et jusqu’à quel montant. Si ces réponses sont floues, il vaut mieux demander des précisions avant de signer. Pour gagner du temps, préparez la liste de vos activités, le nombre de véhicules concernés, la valeur approximative du matériel et vos pratiques de prêt ou d’essai routier avant de solliciter un devis.