Calcul de l’avantage en nature véhicule : 4 données qui font varier le montant
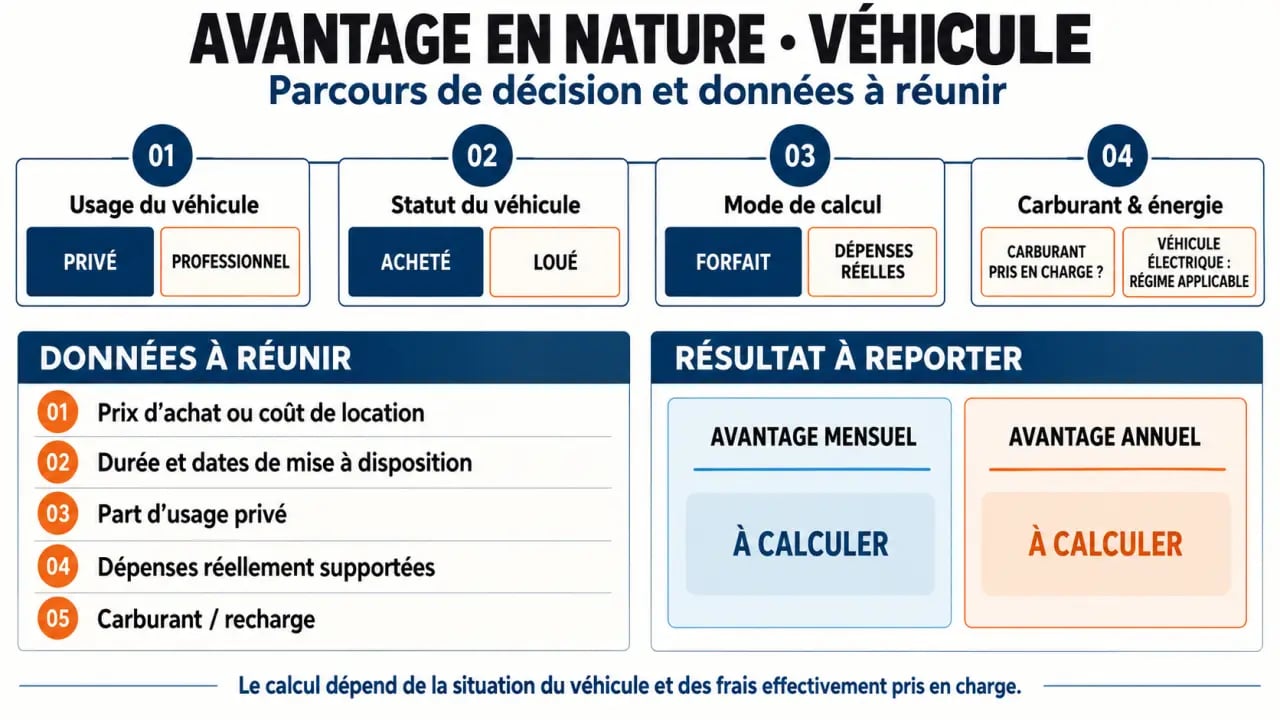
Le calcul de l’avantage en nature véhicule dépend d’abord d’un point simple : le salarié peut-il utiliser la voiture à titre privé ? Si oui, l’employeur doit valoriser cet usage, l’intégrer à la paie et l’ajouter à la rémunération imposable. Pour obtenir un montant mensuel et annuel fiable, il faut connaître le type de véhicule, sa date de mise à disposition, son mode de financement et la prise en charge éventuelle du carburant.
Vérifier si la voiture crée réellement un avantage en nature
Un véhicule mis à disposition de façon permanente crée un avantage en nature dès lors que le salarié peut l’utiliser en dehors de ses déplacements professionnels : le soir, le week-end, pendant ses congés ou pour les trajets entre son domicile et son lieu de travail. L’usage privé n’a pas besoin d’être intensif. La possibilité durable d’en bénéficier peut suffire.
Véhicule de fonction ou véhicule de service : la différence décisive
La voiture de fonction est généralement attribuée à un salarié qui peut l’utiliser pour ses déplacements professionnels et personnels. Elle génère donc, en principe, un avantage en nature. Le véhicule de service est réservé aux déplacements liés à l’activité. Il est restitué après la mission, au terme de la journée ou pendant les périodes d’absence, selon les règles de l’entreprise.
Pour sécuriser cette distinction, la car policy, le contrat de travail ou une note de service doivent préciser les conditions de remise des clés, l’interdiction éventuelle d’usage privé, les modalités de restitution et la prise en charge des frais. Une interdiction théorique, contredite par une tolérance régulière, reste fragile en cas de contrôle.
Les trajets domicile-travail ne sont pas neutres
Le trajet entre le domicile et le lieu de travail est généralement considéré comme un usage privé. Une voiture conservée au domicile chaque soir peut donc faire basculer un véhicule présenté comme « de service » vers une qualification de véhicule de fonction. Les exceptions doivent être justifiées, par exemple par une astreinte organisée, des contraintes de sécurité, un départ direct vers des clients ou une nécessité opérationnelle documentée.
Un bon réflexe consiste à examiner le parcours réel du véhicule : qui le prend, où il stationne la nuit, quels trajets sont autorisés et quand il est restitué. Cette vérification est souvent plus utile que l’intitulé administratif du véhicule. Elle permet aussi de réunir les preuves nécessaires : carnet de bord, géolocalisation encadrée, calendrier d’astreinte, ordre de mission ou registre de remise des clés.
Réunir les 4 données avant de lancer le calcul
Un simulateur d’avantage en nature véhicule ne peut produire une estimation exploitable que si les informations saisies correspondent à la situation réelle. La date de mise à disposition est particulièrement importante : les règles d’évaluation forfaitaire ont évolué pour les véhicules mis à disposition depuis le 1er février 2025.
| Donnée à renseigner | Pourquoi elle compte |
|---|---|
| Date de remise des clés | Elle permet d’identifier le barème applicable. |
| Achat, LLD ou LOA | La base est le prix d’achat TTC ou le coût annuel de location. |
| Âge du véhicule | Le seuil de 5 ans modifie certains calculs pour les véhicules achetés. |
| Carburant ou recharge privée pris en charge | Cette prise en charge peut augmenter l’avantage évalué. |
Pour une évaluation aux dépenses réelles, ajoutez les coûts annuels d’assurance, d’entretien, de pneumatiques, de carburant ou d’électricité, ainsi que le kilométrage total et le kilométrage privé. Une participation financière du salarié doit également être renseignée : elle réduit l’avantage à retenir.
Comparer le forfait et les dépenses réelles
L’employeur choisit entre l’évaluation forfaitaire et l’évaluation aux dépenses réelles, dans le respect des règles applicables. Le forfait est plus simple à administrer. Le réel peut être pertinent lorsque l’usage privé est faible et que les dépenses sont suivies avec précision. La méthode retenue doit rester cohérente, documentée et appliquée avec rigueur.
Le forfait : une base simple à intégrer en paie
Pour un véhicule acheté, l’évaluation forfaitaire s’appuie sur le prix d’achat TTC et tient compte de son ancienneté ainsi que du carburant privé. À titre de repère pour les véhicules soumis à l’ancien régime, les taux étaient de 9 % du prix d’achat pour un véhicule de moins de 5 ans sans carburant, et de 12 % lorsque le carburant privé était pris en charge. Pour un véhicule de plus de 5 ans, ils étaient respectivement de 6 % et 9 %.
Pour un véhicule loué, notamment en LLD ou en LOA, le calcul s’appuyait sur le coût global annuel de location, assurance et entretien inclus : 30 % sans carburant privé et 40 % avec carburant. Ces repères ne doivent pas être appliqués automatiquement à une mise à disposition depuis le 1er février 2025. Il faut vérifier le barème correspondant à la date exacte de remise du véhicule.
Les dépenses réelles : plus fines, mais plus exigeantes
Cette méthode consiste à calculer le coût annuel supporté par l’entreprise, puis à retenir la part correspondant à l’usage privé. Pour un véhicule acheté, l’évaluation inclut notamment l’amortissement, avec un taux de 20 % pour un véhicule de moins de 5 ans et de 10 % au-delà, ainsi que l’assurance et les frais d’entretien. Le coût est ensuite pondéré par le rapport entre le kilométrage privé et le kilométrage total. Les frais de carburant privé payés par l’employeur s’ajoutent au résultat.
Le forfait évite de reconstituer les dépenses. Le réel exige des justificatifs fiables et un suivi régulier. Sans relevé kilométrique crédible, cette seconde option perd une grande partie de son intérêt.
Traiter correctement l’électrique, l’hybride et la recharge
Un véhicule électrique ne doit pas être assimilé automatiquement à un véhicule thermique. Son régime dépend notamment de la date de mise à disposition et, pour certains avantages, de son éligibilité à l’éco-score. Depuis le 1er février 2025, certains véhicules électriques éligibles peuvent bénéficier d’un abattement de 70 %, plafonné à 4 641,60 € par an.
Pour les véhicules électriques mis à disposition entre le 1er janvier 2020 et le 31 janvier 2025, le régime mentionné prévoit un abattement de 50 %, plafonné à 2 026,30 € par an. Il faut donc conserver la date de première mise à disposition au salarié, y compris lors d’une réaffectation dans la flotte.
Les frais d’électricité liés à la recharge pris en charge par l’employeur bénéficient d’un traitement spécifique dans les régimes concernés. À l’inverse, un hybride rechargeable n’ouvre pas automatiquement droit au régime favorable réservé aux véhicules électriques qui remplissent les conditions requises. Un simulateur doit donc distinguer les motorisations thermique, hybride, hybride rechargeable et électrique, sans se limiter au libellé commercial du modèle.
Passer du résultat annuel à la fiche de paie
Le montant annuel calculé doit être réparti sur les périodes de paie pendant lesquelles le véhicule est effectivement mis à disposition. Pour une attribution sur douze mois, le principe est simple : il suffit de diviser l’avantage annuel par 12. Si le véhicule est remis ou restitué en cours d’année, l’évaluation doit être ajustée à la période concernée.
L’avantage en nature véhicule est intégré à l’assiette des cotisations sociales et à la rémunération imposable du salarié. Il augmente donc le brut soumis à charges, sans correspondre à une somme versée sur son compte. La participation du salarié, lorsqu’elle existe, réduit le montant de l’avantage dans la limite des règles applicables.
Avant de valider le résultat, contrôlez les éléments suivants :
- la date exacte de mise à disposition et les éventuels changements de véhicule ;
- le caractère privé autorisé ou non de l’usage ;
- le prix TTC ou les coûts annuels de location ;
- la prise en charge du carburant, de l’électricité et des frais annexes ;
- le kilométrage privé si l’évaluation aux dépenses réelles est choisie ;
- l’éligibilité à l’éco-score pour un véhicule électrique.
Pour fiabiliser le calcul de l’avantage en nature véhicule, utilisez un simulateur spécialisé pour comparer le forfait et les dépenses réelles, puis rapprochez le résultat du barème Urssaf et du Bulletin officiel de la sécurité sociale. Cette vérification est particulièrement utile lors d’une nouvelle attribution, d’une réaffectation ou d’un changement de motorisation.