Avantage en nature voiture : forfait, réel, carburant et électrique, les règles à appliquer
Un véhicule mis à disposition par l’entreprise ne crée pas toujours un avantage en nature. Tout dépend de son usage réel. S’il sert uniquement aux trajets professionnels, le traitement en paie n’est pas le même que s’il peut aussi être utilisé le soir, le week-end ou pendant les congés. Pour réussir le calcul avantage nature voiture, il faut donc partir d’un point simple : le salarié réalise-t-il une économie personnelle grâce au véhicule ?
Identifier d’abord si le véhicule doit être déclaré
L’avantage en nature véhicule correspond à l’utilisation privée d’une voiture fournie par l’employeur. Il entre alors dans l’assiette des cotisations sociales et figure sur le bulletin de paie, car il s’agit d’un élément de rémunération qui n’est pas versé en espèces.
Calcul de l'avantage en nature véhicule
Véhicule de fonction ou véhicule de service : la différence décisive
Le véhicule de fonction est généralement attribué de façon permanente. Le salarié peut l’utiliser pour ses trajets professionnels, mais aussi pour ses déplacements personnels si l’entreprise l’autorise. Dans ce cas, l’avantage en nature doit être évalué.
Le véhicule de service, lui, reste censé être affecté à l’activité professionnelle. Si le salarié doit le restituer en fin de journée, pendant les repos ou les congés, et qu’un usage personnel est interdit, l’avantage peut être écarté. Cette position doit toutefois coller aux faits : règlement interne, consignes de restitution, kilométrage, accès aux clés et organisation du planning doivent aller dans le même sens.
| Situation | Traitement habituel | Point de vigilance |
|---|---|---|
| Voiture utilisable à titre privé | Avantage en nature à déclarer | Inclure le carburant privé si l’employeur le prend en charge |
| Véhicule restitué hors temps de travail | Pas d’avantage si l’usage privé est exclu | Conserver des preuves de restitution |
| Trajets domicile-travail autorisés | Analyse au cas par cas | Vérifier si l’usage dépasse la nécessité professionnelle |
Choisir entre calcul forfaitaire et dépenses réelles
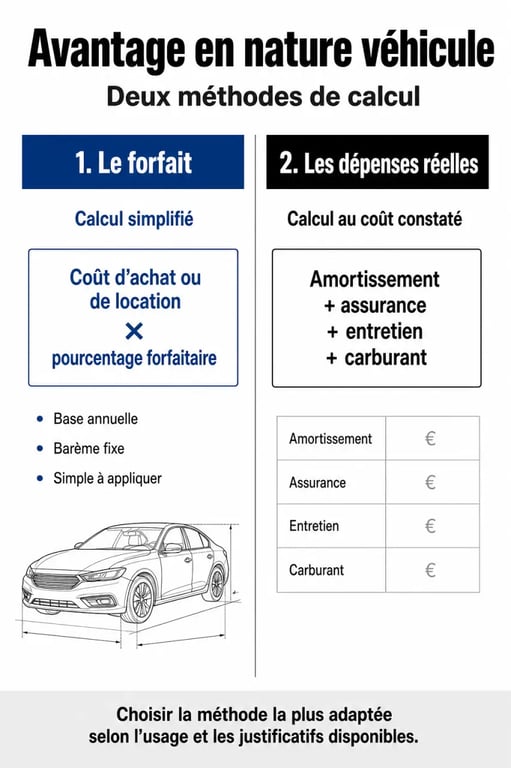
Deux méthodes existent : l’évaluation forfaitaire et l’évaluation d’après les dépenses réelles. L’employeur doit retenir une méthode cohérente, documentée et adaptée à la situation du véhicule. En pratique, le forfait est souvent plus simple à gérer, tandis que le réel peut être plus précis lorsque les usages privés sont suivis avec fiabilité.
La méthode forfaitaire : rapide et lisible en paie
Le forfait applique un pourcentage à une base annuelle, qui dépend du prix d’achat TTC pour un véhicule acheté ou du coût global annuel pour un véhicule loué. Cette méthode évite de reconstituer chaque dépense une par une et donne une valeur stable, facile à mensualiser sur le bulletin de paie.
Elle convient bien aux flottes d’entreprise, aux véhicules attribués toute l’année et aux situations où l’usage privé est admis sans suivi kilométrique détaillé. En revanche, elle peut être moins favorable si le salarié utilise très peu le véhicule à titre personnel.
La méthode au réel : plus fine, mais plus exigeante
Le calcul au réel repose sur les dépenses effectivement supportées par l’employeur, comme l’amortissement ou le coût de location, l’assurance, l’entretien et, le cas échéant, le carburant. Il faut ensuite isoler la part correspondant à l’usage privé, souvent grâce au rapport entre kilomètres privés et kilomètres totaux.
Cette méthode suppose des justificatifs solides : factures, relevés de kilométrage, carnet de bord, politique d’utilisation du véhicule. Sans suivi fiable, l’évaluation au réel devient fragile, notamment en cas de contrôle URSSAF.
| Méthode | Avantage | Limite |
|---|---|---|
| Forfait | Simple, prévisible, facile à mensualiser | Moins personnalisé selon l’usage privé réel |
| Dépenses réelles | Adapté si l’usage privé est faible et mesuré | Demande des preuves détaillées et régulières |
Appliquer les bons pourcentages selon l’achat, la location et le carburant
Le calcul varie selon que le véhicule est acheté ou loué, selon son ancienneté et selon la prise en charge du carburant utilisé à titre privé. C’est souvent sur ce dernier point que les erreurs apparaissent : une carte carburant utilisable librement ne se traite pas comme un remboursement strictement professionnel.
Voiture de fonction 2026 : comment calculer votre Avantage en nature
Véhicule acheté : partir du prix d’achat TTC
Pour un véhicule acheté, la base de calcul est le prix d’achat TTC réglé par l’entreprise. Lorsque le véhicule a moins de 5 ans, le forfait peut être évalué à 9 % du coût d’achat si l’employeur ne prend pas en charge le carburant privé. Au-delà de 5 ans, le taux descend à 6 %.
Si l’employeur prend en charge le carburant utilisé à titre personnel, deux logiques sont possibles selon les règles applicables : ajouter les frais réels de carburant privé ou appliquer un forfait majoré. Les taux couramment utilisés sont alors de 12 % pour un véhicule de moins de 5 ans et de 9 % pour un véhicule de plus de 5 ans.
Véhicule loué : raisonner en coût global annuel
Pour une location ou une location avec option d’achat, le calcul se fait sur le coût global annuel, qui comprend notamment la location, l’entretien et l’assurance lorsque ces frais sont supportés par l’employeur. Sans carburant privé, l’avantage peut être évalué à 30 % de ce coût global.
Lorsque le carburant privé est payé par l’entreprise, l’évaluation peut intégrer les frais réels de carburant ou retenir un forfait porté à 40 % du coût global annuel. Cette option est pratique, mais elle doit être comparée au coût réel lorsque les données sont disponibles.
| Cas | Sans carburant privé | Avec carburant privé pris en charge |
|---|---|---|
| Véhicule acheté de moins de 5 ans | 9 % du coût d’achat | 12 % ou ajout des frais réels de carburant |
| Véhicule acheté de plus de 5 ans | 6 % du coût d’achat | 9 % ou ajout des frais réels de carburant |
| Véhicule loué | 30 % du coût global annuel | 40 % du coût global annuel ou ajout des frais réels |
Il faut aussi tenir compte de la participation du salarié. Lorsqu’il verse une contribution pour l’usage privé du véhicule, cette participation peut réduire le montant de l’avantage en nature. Elle doit toutefois être réelle, traçable et correctement imputée.
Traiter les véhicules électriques et les bornes de recharge
Les véhicules électriques font l’objet de règles particulières, car le coût d’usage ne se limite pas au véhicule. Il peut inclure l’électricité, la borne de recharge et son lieu d’installation. Le traitement social dépend donc autant de la voiture que de l’infrastructure mise à disposition.
Abattement et éco-score : vérifier l’éligibilité
Pour les véhicules électriques, un abattement spécifique peut s’appliquer sous conditions, notamment lorsque le véhicule respecte un éco-score minimal. La logique consiste à réduire la valeur de l’avantage en nature, dans la limite de plafonds prévus par les textes. Les montants de référence cités pour ces dispositifs incluent notamment 2 026,30 €, 4 641,60 €, 1 057,10 € et 1 585,50 € selon les cas et périodes d’application.
La prudence est indispensable : l’éligibilité ne doit pas être présumée parce que le véhicule est électrique. Il faut vérifier la date de mise à disposition, les caractéristiques du véhicule et les conditions précisées par l’URSSAF ou le BOSS.
Borne de recharge : le lieu change le traitement
Une borne installée sur le lieu de travail n’a pas le même effet qu’une borne installée au domicile du salarié. Si la recharge est organisée dans l’entreprise pour les besoins du véhicule mis à disposition, le traitement est généralement plus simple. En revanche, lorsqu’une borne est installée hors du lieu de travail et reste au bénéfice du salarié, la question de l’avantage en nature ou de la prise en charge de frais se pose plus directement.
Il faut raisonner comme une chaîne de coûts : véhicule, énergie, badge de recharge, abonnement, installation, entretien, restitution éventuelle. Une erreur fréquente consiste à calculer uniquement la voiture et à oublier la recharge. Or c’est souvent ce point qui révèle l’usage privé : une recharge nocturne au domicile, un badge utilisable sur un réseau public ou une borne laissée en place après la fin de la mise à disposition peuvent modifier le traitement social.
Exemple de calcul et justificatifs à conserver
Prenons un véhicule acheté 28 000 € TTC, mis à disposition d’un salarié pour un usage professionnel et privé, sans prise en charge du carburant personnel. S’il a moins de 5 ans, l’avantage annuel forfaitaire est de 28 000 € x 9 %, soit 2 520 €. Mensualisé, cela représente 210 € par mois à intégrer dans la paie.
Si le même véhicule est utilisé avec carburant privé payé par l’employeur et que l’entreprise retient le forfait à 12 %, l’avantage annuel devient 3 360 €, soit 280 € par mois. La différence n’est pas neutre : elle augmente l’assiette des cotisations sociales et le net imposable du salarié.
Pour sécuriser le calcul, l’entreprise doit conserver les éléments qui justifient sa position. Les plus utiles sont la décision d’attribution du véhicule et les règles d’usage privé, le contrat de location ou la facture d’achat TTC, les factures d’assurance, d’entretien et de carburant, les relevés kilométriques si la méthode au réel est retenue, les justificatifs liés aux bornes et aux badges de recharge, la preuve d’une participation salariale éventuelle, ainsi que les consignes de restitution pour un véhicule de service.
Le bon réflexe consiste à formaliser la règle dès la remise du véhicule, puis à la vérifier au moins une fois par an. Un calcul avantage nature voiture fiable n’est pas seulement une formule : c’est l’alignement entre l’usage réel, les justificatifs et le traitement appliqué en paie.