Assurance garage automobile : les véhicules confiés exigent une garantie dédiée
Un garage automobile cumule des risques rarement couverts par une seule garantie standard : dommage causé à un client, incendie dans l’atelier, vol d’outillage, essai routier ou détérioration d’un véhicule confié. Une assurance adaptée doit protéger l’activité, les locaux et les véhicules présents sur le site, sans laisser de zone grise entre la prise en charge du client et la restitution de son automobile.
Identifier les risques propres à un garage automobile
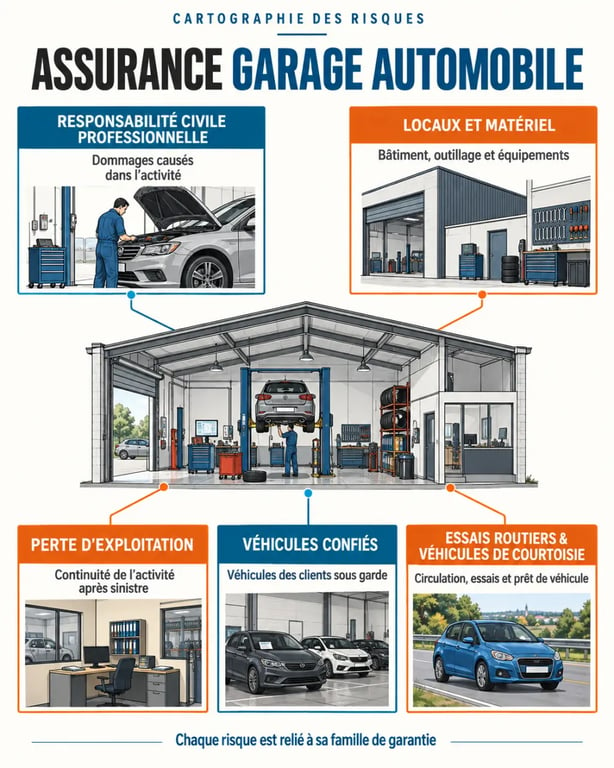
L’assurance garage automobile ne se limite pas à la responsabilité civile de l’entreprise. Le professionnel manipule des véhicules de valeur variable, utilise des équipements techniques et reçoit du public dans ses locaux. Chaque phase de travail peut engager sa responsabilité ou provoquer une perte matérielle importante.
Les dommages causés dans le cadre de la prestation
Une erreur de montage, une pièce mal serrée, un mauvais diagnostic ou un défaut lors d’une révision peuvent entraîner un préjudice pour le client. La responsabilité civile professionnelle a vocation à couvrir les dommages corporels, matériels ou immatériels consécutifs causés à des tiers dans l’exercice de l’activité, selon les conditions du contrat. Elle est essentielle pour un réparateur, un carrossier, un centre de pneus ou un professionnel de l’entretien rapide.
Il faut vérifier que les activités réellement exercées sont bien déclarées : mécanique, carrosserie, peinture, vente de véhicules, dépannage, lavage, pose de vitrages ou préparation esthétique. Une garantie souscrite pour une simple activité de réparation ne protège pas nécessairement tous les services ajoutés par la suite.
Les sinistres qui touchent l’atelier et son contenu
Un incendie, un dégât des eaux, une tempête, un acte de vandalisme ou un vol peut immobiliser le garage pendant plusieurs jours ou plusieurs semaines. La multirisque professionnelle peut couvrir les murs lorsque le garage en est propriétaire, ainsi que le matériel, les ponts élévateurs, les appareils de diagnostic, les compresseurs, les cabines de peinture, l’informatique et les stocks de pièces.
La perte ne se résume pas au prix de remplacement. Un atelier inutilisable signifie aussi des rendez-vous annulés, une baisse de chiffre d’affaires et parfois des frais supplémentaires pour louer un équipement ou un local temporaire. La garantie perte d’exploitation mérite donc une attention particulière : elle peut contribuer à préserver la trésorerie après un sinistre garanti.
Le véhicule confié : la garantie à examiner avant de signer
Lorsqu’un client laisse sa voiture au garage, le professionnel en a la garde. Une rayure dans la cour, un incendie du bâtiment, un vol sur le parking, la chute d’un outil sur la carrosserie ou une collision lors d’un déplacement peuvent engager sa responsabilité. Le véhicule confié concentre des risques que la responsabilité civile professionnelle classique ne couvre pas toujours de façon suffisante.
Une couverture distincte pour les véhicules présents ou manipulés
La garantie dédiée aux véhicules confiés, parfois désignée comme assurance des véhicules confiés ou garantie des véhicules en dépôt, doit être lue avec précision. Elle peut intervenir pour les véhicules stationnés, en cours de réparation, déplacés dans l’enceinte du garage ou conduits dans certaines circonstances. Son étendue varie selon les contrats, tout comme les exclusions, les plafonds d’indemnisation et la franchise.
Le point de départ est simple : dresser l’inventaire des situations réelles. Les véhicules restent-ils dehors la nuit ? Sont-ils conservés dans un espace fermé ? Des clés sont-elles stockées dans un bureau sécurisé ? Le garage accueille-t-il des modèles haut de gamme, des véhicules de collection, des utilitaires professionnels ou des voitures en attente d’expertise ? Ces éléments influencent le niveau de garantie nécessaire.
Le garage fonctionne aussi pendant un intervalle de garde entre la remise du véhicule et sa restitution. Le client ne peut plus surveiller directement son automobile. Cette période, parfois très courte, justifie une organisation rigoureuse : état des lieux avec photos, kilométrage relevé, mention des dommages visibles, emplacement de stationnement et procédure de remise des clés. Ces preuves facilitent le traitement d’un litige et aident à distinguer un dommage antérieur d’un sinistre survenu pendant la garde.
Les essais routiers et véhicules de remplacement
Un essai après réparation ou un déplacement vers un centre de contrôle peut exposer le garage à un accident de la circulation. Les véhicules utilisés par l’entreprise, y compris les véhicules de prêt ou de courtoisie, doivent disposer d’une assurance automobile adaptée à leur usage. Les conditions concernant les conducteurs autorisés, les trajets couverts et l’usage professionnel doivent correspondre aux pratiques de l’atelier.
Il est prudent de ne pas confondre le véhicule personnel du client, le véhicule appartenant au garage et le véhicule prêté temporairement. Ces trois cas peuvent relever de garanties différentes. Une lecture détaillée des définitions contractuelles évite de découvrir trop tard qu’un déplacement précis n’était pas couvert.
Composer un contrat cohérent avec la taille et l’activité du garage
Le bon niveau de protection dépend moins du nom commercial du contrat que de la réalité du site. Un mécanicien indépendant, une carrosserie avec cabine de peinture et une concession qui détient un parc de véhicules n’ont pas les mêmes expositions.
| Élément à évaluer | Question à se poser | Garantie à contrôler |
|---|---|---|
| Locaux | Le garage est-il locataire ou propriétaire ? | Incendie, dégâts des eaux, dommages aux biens, responsabilité locative |
| Matériel et stock | Quelle valeur représentent l’outillage et les pièces ? | Vol, bris, dommages électriques, valeur déclarée |
| Véhicules clients | Combien de véhicules sont gardés simultanément ? | Véhicules confiés, plafond par véhicule et plafond global |
| Activité | Des essais, prêts ou dépannages sont-ils réalisés ? | Assurance auto, essais routiers, assistance, conducteurs |
| Arrêt d’activité | Combien de temps l’entreprise peut-elle supporter une fermeture ? | Perte d’exploitation et période d’indemnisation |
Les montants déclarés méritent une mise à jour régulière. Sous-estimer la valeur du matériel ou le nombre maximal de véhicules confiés peut réduire l’indemnisation. À l’inverse, une couverture surdimensionnée alourdit inutilement la cotisation. L’objectif est d’assurer le risque maximal crédible, notamment lors des périodes de forte activité.
Comparer les garanties plutôt que le seul prix de l’assurance
Deux devis d’assurance garage automobile peuvent afficher une prime proche tout en proposant des protections très différentes. Avant de choisir, il faut comparer les garanties ligne par ligne et ne pas se limiter au montant annuel ou mensuel.
Les exclusions, franchises et plafonds à lire en priorité
Une exclusion peut concerner le vol sans dispositif de protection exigé, certains dommages esthétiques, des véhicules d’une valeur supérieure à un seuil, les objets laissés dans l’habitacle ou une activité non déclarée. La franchise reste à la charge du garage après un sinistre. Elle doit rester compatible avec la capacité financière de l’entreprise.
Les plafonds sont tout aussi déterminants. Un plafond global élevé ne suffit pas si la limite d’indemnisation par véhicule confié est trop basse pour les automobiles habituellement présentes sur le site. Il convient aussi de vérifier les modalités d’indemnisation : vétusté appliquée, valeur d’usage, valeur déclarée ou valeur de remplacement selon le bien assuré.
Préparer les informations utiles pour un devis fiable
Un devis pertinent repose sur une description complète : chiffre d’affaires, nature des prestations, surface des locaux, valeur des équipements, système d’alarme, conditions de stockage des clés, nombre de salariés, véhicules de service et nombre moyen de véhicules clients accueillis. Signaler les particularités de l’activité dès le départ permet d’obtenir une proposition plus juste et de limiter les discussions en cas de sinistre.
Enfin, l’assurance ne remplace pas la prévention. Le contrôle des accès, le rangement des produits inflammables, l’entretien des installations électriques, la traçabilité des clés et les fiches de prise en charge réduisent la fréquence des incidents. Une assurance bien choisie, associée à des procédures simples, protège plus efficacement la continuité du garage et la confiance de ses clients.